障害年金と生活保護は両方受給できる?併給の罠と障害者加算の真実
病気や怪我によって就労が困難になった際、生活を支える最後の砦となるのが「生活保護」と「障害年金」です。しかし、窓口やインターネット上では「障害年金を申請しても生活保護費が削られるから意味がない」「同時に受け取ると損をする」といった誤解や不安の声が絶えません。
生活保護受給中の障害年金申請は単なる足し算・引き算ではなく、法的な優先順位や加算制度、過去分の一括受給に伴う返還リスクが複雑に絡み合っています。制度の正しい構造を把握しないまま手続きを進めると、思いがけない返還請求トラブルに巻き込まれる危険性すらあります。本稿では、障害年金と生活保護の併給に関する実態と、受給総額を左右する決定的な仕組みを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:障害年金と生活保護の併給は法的に完全に可能であり、「併給すると損をする」というのは明確な誤解。
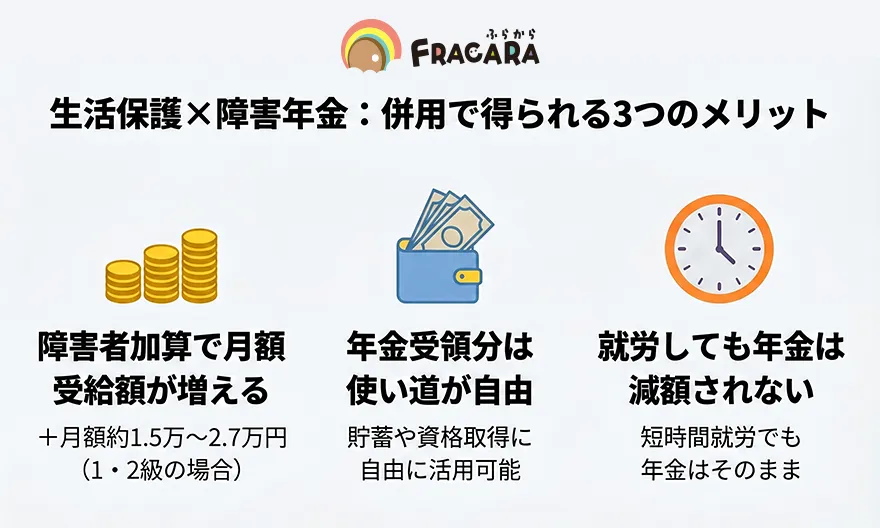
- 要点2:年金額と同額の保護費が減額(収入認定)されるものの、障害等級1級・2級なら「障害者加算」が上乗せされ手取り総額は実質増額となる。
- 要点3:過去分の年金を一括で受け取る「遡及請求」では、受給済みの保護費に対する返還義務(生活保護法第63条)が生じるため事前調整が必須。
【2026年最新】障害年金と生活保護の併給は可能か?「損をする」噂の真相
「障害年金と生活保護は同時に両方受給できるのか?」という疑問に対する明確な答えは、「併給は完全に可能」です。法律上、どちらか一方しか選べないという排他的な制度設計にはなっていません。
それにもかかわらず、SNSや相談現場で「併給すると損をする」「申請しても無駄」と囁かれる背景には、生活保護法が定める他法優先の原則(生活保護法第4条)と補足性の原理が存在します。生活保護は、利用できる資産や他の公的制度をすべて活用してもなお最低生活費に満たない場合に、その不足分を補う制度です。そのため、国から支給される障害年金は「他法による給付」として、生活保護よりも優先して受給手続きを行わなければなりません。
実務上、障害年金を受給し始めると、年金支給額と同額の生活保護費が差し引かれます(生活保護における障害年金の収入認定)。「年金をもらっても保護費が減るなら手取りは変わらない」「手続きの手間ばかりかかって損をしている」と感じる受給者が少なくないのは、この差額支給の仕組みが表層的にしか理解されていないためです。しかし、この解釈には決定的な見落としがあります。

減額の仕組みと「障害者加算」のカラクリ|受給総額が増加する条件
生活保護費の減額の仕組みを精査すると、多くのケースにおいて「単なる同額カット」にとどまらない優遇措置が用意されていることが分かります。それが生活保護制度における障害者加算です。
生活保護基準では、障害を抱える世帯の日常生活における特別な出費(光熱費の増加、通院交通費、特別な日用品の購入など)を考慮し、障害等級に応じた加算を認めています。原則として、障害基礎年金または障害厚生年金の1級または2級に認定された場合、生活保護費の基準額自体に障害者加算が計上されます。
具体的な加算額は自治体の級地区分によって変動しますが、2026年現在の目安として以下の水準が設定されています。
・障害等級1級相当:月額約24,000円〜26,850円(年間約29万〜32万円の増額)
・障害等級2級相当:月額約16,000円〜17,900円(年間約19万〜21万円の増額)
障害年金を受給すると、年金支給額分は保護費から差し引かれますが、同時に基準生活費へ障害者加算が上乗せされるため、世帯に入ってくる現金の総額は加算分だけ確実に増える計算になります。「年金の手続きをしたら損をする」どころか、正当に権利を行使して障害認定を受けることで、年間20万円前後の実質的な生活費底上げが実現するのです。
【データ徹底比較】単独受給と併給の決定的な違い
障害年金と生活保護の組み合わせによって、実際の受給額や生活上の制約はどう変化するのか。以下の比較表で具体的な差異を整理しました。
| 受給形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生活保護のみ単独受給 | 最低生活費(生活扶助+住宅扶助等)のみ支給。障害者手帳がない場合は加算なし。 | 単身・都市部で月額約11万〜13万円程度 | 医療扶助(自己負担ゼロ)はあるが、資産保有や生活行動に対する指導・制約が重い。 |
| 障害基礎年金(2級)+生活保護の併給 | 年金分(月約6.8万円)が保護費から減額されるが、障害者加算(月約1.7万円)が生活扶助に上乗せ。 | 合計受給額:基準生活費 + 障害者加算(実質手取り増) | 経済的メリットが明確。医療扶助を維持したまま、生活裁量資金を月1.5万円以上確保できる。 |
| 障害厚生年金(高額)単独受給(保護廃止) | 厚生年金支給額が最低生活費基準を上回る場合、生活保護から自立・脱却となる。 | 報酬比例部分により月額14万〜20万円以上も可能 | 保護脱却により資産保有や使途の自由を回復。ただし医療費の自己負担(自立支援医療等で軽減可)が発生。 |
| 障害年金3級+生活保護 | 障害厚生年金3級は生活保護の障害者加算の対象外(原則1・2級のみ対象)。 | 年金全額が収入認定され、保護費が同額削減(総額は変化なし) | 金銭的増額はないが、他法優先義務の履行と将来の保護脱却に向けた基礎権利として機能。 |

【現場の落とし穴】受給中の遡及請求と返還義務|生活保護法第63条のリスク
生活保護受給中に障害年金を請求する際、最も警戒すべきトラブルが「遡及請求(そきゅうせいきゅう)に伴う返還義務」です。このルールを事前に把握していないと、精神的・経済的に深刻な事態に陥ります。
障害認定日が過去にあり、数年分の障害年金が一括して口座に振り込まれた場合(最大5年分で数百万円単位になることもあります)、受給者は「まとまった臨時収入が入った」と錯覚しがちです。しかし、生活保護を受給していた期間と重複する年金支給額は、生活保護法第63条に基づき福祉事務所へ全額返還する義務を負います。
関係機関の現場指導データによると、過去分の年金が振り込まれた直後に家電の買い替えや借金返済に使ってしまい、福祉事務所から一括返還を求められて返済不能に陥る事例が後を絶ちません。意図的に年金受給を隠蔽した場合は、悪質な不正受給として生活保護法第78条(徴収金)が適用され、受給額に加えて最大40%の加算金が科されるケースもあります。
遡及請求が認められた場合、手元に残るお金は「生活保護を受給していなかった期間の年金分」や「当時支給されるべきだった障害者加算の差額分」などに限られます。年金の支給決定通知が届いた段階で、通帳に手を触れる前に必ず担当ケースワーカーへ現物を提示し、返還額の確定計算を受けることが絶対的な防衛策です。
申請の流れと実務のハードル|失敗しないためのステップとデメリット
障害年金と生活保護の併給手続きは、通常の年金請求よりも行政間の連絡調整が重要になります。トラブルを防ぐための標準的な進行ステップは以下の通りです。
ステップ1:担当ケースワーカーへの事前相談
独断で年金事務所へ行くのではなく、まず福祉事務所に「障害年金の申請を検討している」旨を伝えます。福祉事務所側も他法優先の観点から年金請求を推奨しており、自治体によっては診断書取得費用の助成や一時的な立替制度を案内してくれる場合があります。
ステップ2:初診日の特定と年金事務所での納付要件確認
障害年金の受給資格があるか(初診日時点で年金保険料を納めていたか)を年金事務所で精査します。初診日に厚生年金に加入していた場合は障害厚生年金、国民年金だった場合は障害基礎年金の対象となります。
ステップ3:医師への診断書作成依頼と病歴・就労状況等申立書の作成
主治医に現在の就労困難度や日常生活能力を正確に反映した診断書を依頼します。同時に、発病から現在までの経緯をまとめる申立書を作成します。
ステップ4:年金事務所へ提出・審査待ち(約3〜4ヶ月)
書類提出後、日本年金機構による審査が行われます。審査結果(年金証書または不支給決定通知)が届いたら、速やかにケースワーカーへ報告します。
ステップ5:保護費の再計算と差額支給の開始
年金等級が1級または2級であれば障害者加算が設定され、年金月額を控除した差額の保護費が支給されます。
なお、実務上のデメリットとして挙げられるのは、1通あたり1万〜2万円程度かかる診断書作成費用の負担です。年金が不支給となった場合、この診断書代が自己負担として家計を圧迫するリスクがあります。また、更新手続き(障害状態確認届)のたびに診断書を取得する手間と費用が発生する点も留意すべき現実です。
【プロの結論】「どっちが得か」を超えた自立支援と心理的境界線の確立
「障害年金と生活保護はどっちが得か」という二者択一の問いは、制度の本質を見誤っています。障害等級に該当する心身の状態であれば、併給によって障害者加算を獲得し、生活水準を向上させることが最も合理的かつ正当な権利行使です。
社会福祉および臨床心理の観点から見ても、生活保護の単独受給と障害年金の併給には決定的な精神的差異が存在します。生活保護は全額が国や自治体の裁量による扶助であり、受給者は常に「監視されている」「社会に依存している」というスティグマ(社会的烙印)や心理的萎縮を抱えがちです。
一方で障害年金は、受給者本人が保険料を納付してきた過去の実績、あるいは国民年金制度が保障する「正当な社会保険上の権利」です。生活費の一部であっても「自分の権利として得た年金」で賄っているという事実は、福祉事務所やケースワーカーとの間に健全な心理的バウンダリー(境界線)を形成します。
さらに将来、体調が好転して就労を再開できた場合や、障害厚生年金の受給額が増額された場合、スムーズに生活保護から脱却して資産形成や生活の自由を取り戻す足がかりにもなります。単なる損得勘定を超え、人間の尊厳と将来の選択肢を確保する基盤として、障害年金の請求は極めて有意義な選択肢と言えます。
【障害年金と生活保護】に関するよくある質問(FAQ)
Q1:ケースワーカーから「障害年金を申請してください」と指示されましたが、拒否することはできますか?
A1:正当な理由なく拒否することは極めて困難です。生活保護法第4条には「他法優先の原則」が定められており、受給可能な公的制度を利用することは保護受給の要件とされています。指示に従わず申請を拒み続けた場合、保護の停止や廃止(保護の受給権喪失)といった指導指示処分を受ける恐れがあります。
Q2:障害年金の診断書作成にかかる費用は、生活保護費から全額補助されますか?
A2:自治体や世帯状況によって対応が分かれます。ケースワーカーからの指示(職権による要請)で申請を進める場合、診断書作成料が「移送費」や「一時扶助」等として実質的に弁済されるケースもありますが、自己都合での申請とみなされると自己負担を求められることがあります。診断書を病院に依頼する前に、必ず福祉事務所に「診断書費用の支給対象になるか」を確認してください。
Q3:もし障害年金の支給額が、生活保護の最低生活費基準を上回ったらどうなりますか?
A3:障害年金の額が最低生活費を上回った場合、生活保護は「廃止(自立)」となります。毎月のケースワーカーによる家庭訪問や資産保有の厳しい制限、支出の制約から解放され、生活の自由度は大幅に上がります。ただし、それまで自己負担ゼロだった医療費(医療扶助)が発生するため、自立支援医療(自己負担1割)や重度心身障害者医療費助成制度などを活用して負担を抑える手続きを並行して行う必要があります。
まとめ:制度を正しく理解し、生活の安定と権利を最大化するために
障害年金と生活保護の関係は、「どちらが得か」という対立軸ではなく、「併給によって障害者加算を上乗せし、最低限の生活ラインから一歩上の安定を確保する」ための共存関係にあります。
年金受給による保護費の減額は、制度上の収入認定というルールの結果に過ぎず、障害等級1級・2級に該当すれば実質的な手取り収入は確実に増加します。ただし、遡及請求による一時金の返還義務や、更新時の診断書負担といった実務リスクも存在するため、独断で手続きを進めるのは禁物です。
申請を思い立ったら、まずは担当のケースワーカーや障害年金を専門とする社会保険労務士に相談し、返還トラブルを回避しながら手続きを進めることが、生活防衛と精神的な安定を手に入れる最短ルートとなります。 (出典: 障害 年金 生活 保護(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。