使途不明金とは?税務調査の重加算税や使途秘匿金との違い・返金の真相
帳簿上から忽然と消え失せた多額の資金、あるいは亡くなった親の預金口座から不可解に引き出されていた大金。企業経営や遺産相続の現場において、関係者を震撼させる最大の火種が「使途不明金」です。単なる経理の記載漏れや領収書の紛失程度に捉えていると、税務署からの過酷な追徴課税や、親族・役員間での泥沼の法廷闘争へと一気に発展しかねません。
デジタル取引やインボイス制度が完全に定着した現在、税務当局の資産追跡能力は飛躍的に高まり、過去の杜撰な資金移動は容赦なく炙り出されています。さらに似た響きを持つ「使途秘匿金」との混同は、企業の存続を揺るがす致命的な税務判断ミスを誘発します。実務で直面するリスクの全貌と、法的・税務的な防衛策を徹底的に検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:使途不明金は法人税法上で「損金不算入」となり、役員への私的流用とみなされれば役員賞与認定による源泉所得税と重加算税の二重課税を受ける。
- 要点2:相手先を意図的に隠す「使途秘匿金」は、損金不算入に加えて支出額の40%が別枠で追徴課税される極めて重い制裁措置である。
- 要点3:相続の現場では不当利得返還請求や横領罪告訴に発展するリスクが高く、立証責任と時効の壁を理解した早期の証拠保全が命暗を分ける。
【徹底解剖】使途不明金とは何か?会社経営と相続で生じる二大局面
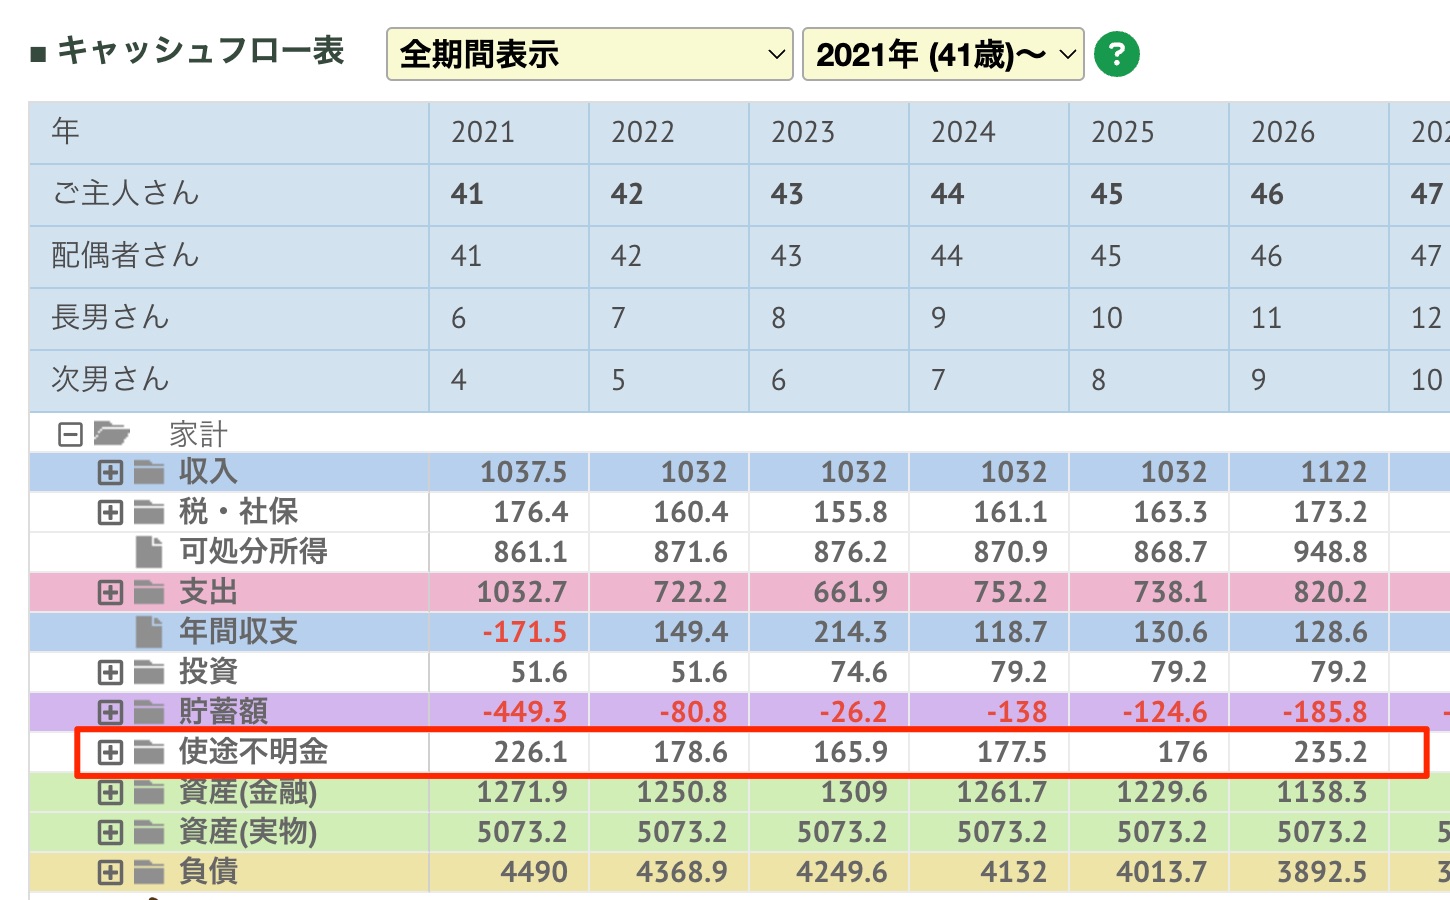
使途不明金とは、現金の出金や預金口座からの引き出しなど帳簿上の支出事実が存在しているにもかかわらず、その支払先や支出目的、客観的証拠が確認できない資金を指します。重要なのは、使途不明金という科目が会計規則や会社法で正式に定められているわけではなく、主に「税務調査」や「民事紛争」の場面で問題視される実質的な概念である点です。
現場の実態を紐解くと、この問題が発生するルートは大きく二つに分かれます。一つは企業会計における領収書なしの経理処理や裏金処理、もう一つは親族間における高齢親の預金使い込みです。
会社経営において、社長や経理担当者が多忙にかまけて領収書を放置したり、取引先との急な接待で証憑をもらい損ねたりするケースは珍しくありません。しかし税務当局は、支出の事業関連性を客観的証拠で証明できない金員を容赦なく使途不明金として弾きます。「事業のために使ったはずだ」という主観的な主張は一切通用しません。
一方で近年、相談件数が跳ね上がっているのが相続発生時の預金使途不明金です。認知症を患った被相続人の口座から、同居していた親族が数千万円単位で金を引き出していたというトラブルが全国の家庭裁判所で日常茶飯事となっています。企業であれ個人であれ、使途不明金は「信頼の崩壊」と「巨額のペナルティ」を招く引き金となります。
税務調査で直面する厳しい現実|損金不算入のペナルティと役員賞与認定リスク
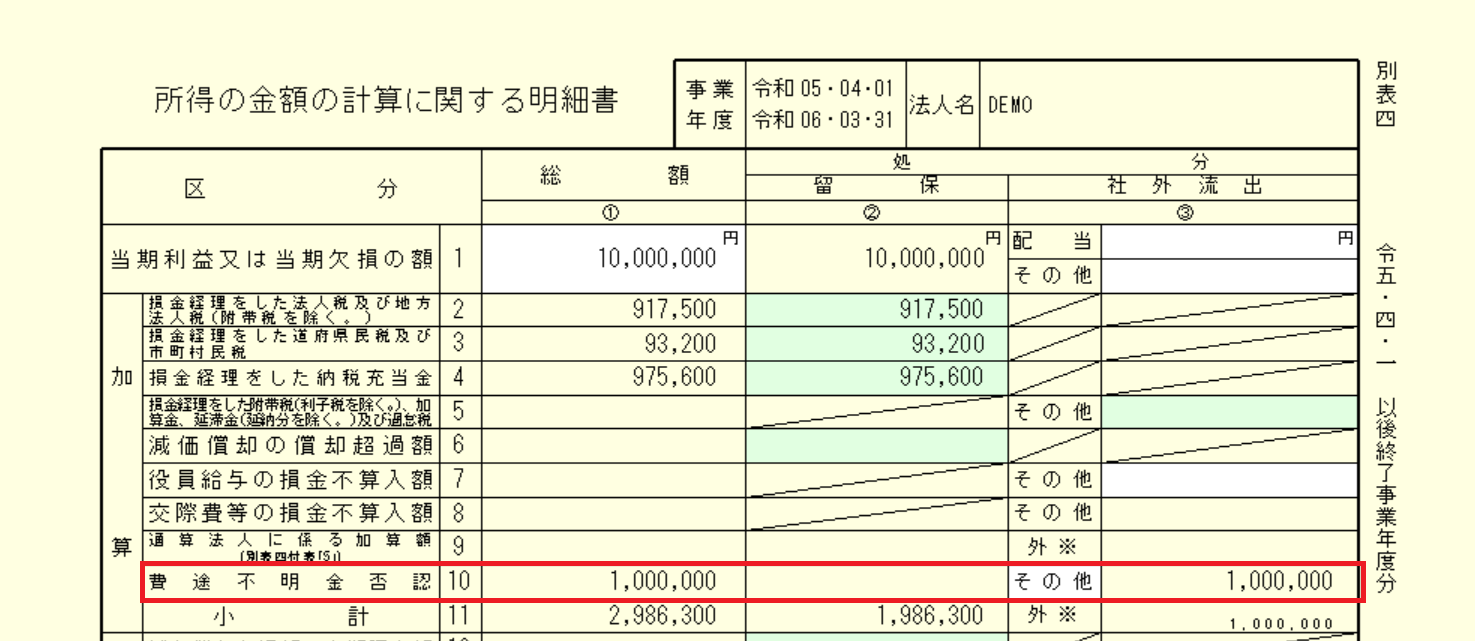
企業の税務調査において使途不明金が発覚した場合、待っているのは冷徹な金銭的制裁です。最も基本的な制裁が損金不算入のペナルティです。法人が事業活動のために支出した費用は通常「損金」として計上され、利益から差し引くことで法人税負担を圧縮します。しかし使途不明金と判定された支出は損金として認められないため、その分だけ課税所得が増加し、多額の法人税が跳ね返ってきます。
事態がさらに深刻化するのが、その不明金が「誰の懐に入ったのか」を巡る追及です。税務署が最も目を光らせるのが役員賞与認定リスクです。代表者や役員が現金をプライベートに費消した、あるいは流用したと推定された場合、その支出は「役員に対する臨時的な賞与」として認定されます。
役員賞与と認定された瞬間に、地獄のような連鎖が始まります。事前確定届出給与などの要件を満たしていない臨時賞与は法人税法上、一切の損金算入が認められません。それと同時に、役員個人の給与所得とみなされるため、会社側には「源泉所得税の徴収漏れ」として所得税の追徴が課されます。法人側で法人税を負担し、個人側でも所得税・住民税が跳ね上がるという「往復ビンタ」の課税構造です。
さらに、仮装・隠蔽とみなされた場合に課される重加算税の税率は、過少申告加算税に代えて35%(無申告の場合は40%)という極めて過酷な水準に達します。これに法定納期限からの日数に応じて課される利息相当の延滞税が上乗せされるため、税務調査での追徴課税総額が当初の支出額を上回る事例も決して誇張ではありません。
【決定的な違い】使途不明金と使途秘匿金|何が明暗を分けるのか?
税務実務において最も厳格に峻別されるのが、使途秘匿金との違いです。日常会話では同義語のように使われがちですが、税務上の定義と課される制裁の重さは次元が異なります。
使途不明金が「支出先の記録を失念した」「証拠資料が不備で証明できない」といった過失や立証不能を含む概念であるのに対し、使途秘匿金は「相当の理由がないにもかかわらず、相手方の氏名・名称や住所、支出事由を帳簿に記載せず意図的に秘匿している支出」を指します。具体的には、公務員への贈賄、競合他社からの不正情報入手に対する謝礼、取引先担当者への裏リベートなど、反社会性の高い不正支出が典型例です。
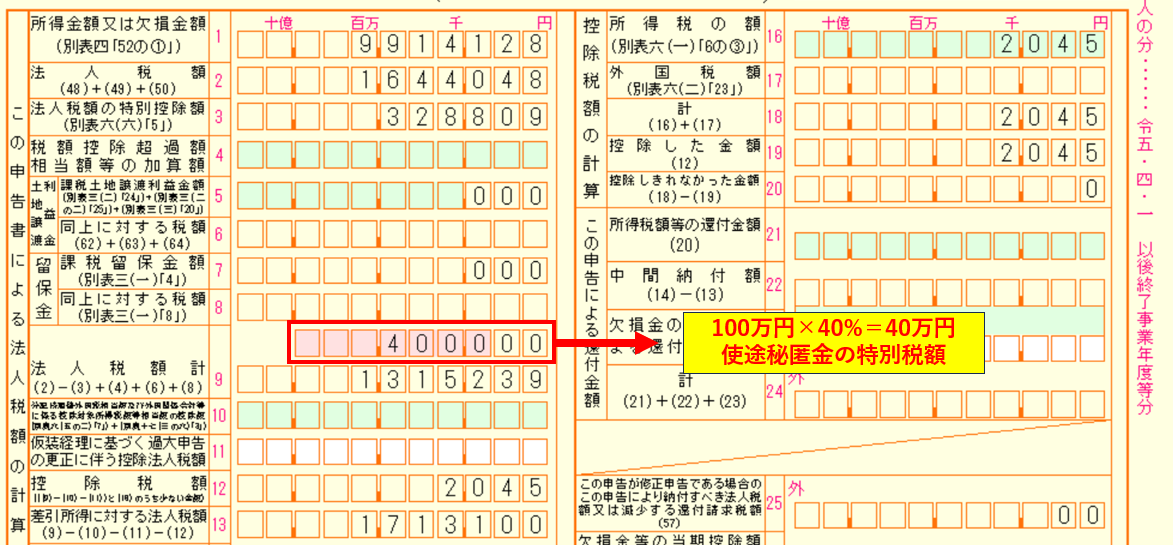
国税庁は租税特別措置法第62条に基づき、使途秘匿金に対して苛烈極まる追加制裁を科しています。損金不算入にした上で、さらに「支出額の40%」を別枠の使途秘匿金課税として徴収する仕組みです。実質的な税負担率は100%に迫る水準となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 使途不明金の税務 | 損金不算入+役員賞与認定時は源泉所得税課税(最高税率45%) | 過少申告加算税10〜15%(偽装時は重加算税35%) | 書類不備や管理不足に起因。客観的補強証拠の収集で救済余地あり。 |
| 使途秘匿金の税務 | 損金不算入+追加で支出額の40%を直接課税(租税特別措置法62条) | 実質税負担率は元本支出に対して80%〜100%超 | 相手先を秘匿する明白な悪質性が対象。企業の社会的信用は失墜する。 |
| 相続における使途不明金 | 過去3〜10年分の入出金履歴開示、預金残高の不自然な減少調査 | 民事不当利得返還請求訴訟(全額返還命ずる判決多数) | 同居親族の「生活費に使った」弁解は詳細な家計簿・領収書なき場合破綻。 |
| 法的責任・追及範囲 | 民事:損害賠償・不当利得、刑事:業務上横領罪(10年以下の懲役) | 公訴時効7年、民事消滅時効5年〜10年 | 故意による資金横領は刑事事件に直結。取締役は善管注意義務違反を負う。 |
【実態検証】相続の現場で頻発する泥沼劇|遺産分割協議トラブルと調査の実態
「父の通帳を開示させたら、亡くなる前の3年間で3,000万円以上が引き出されていた」「同居していた兄に尋ねても『父のために使った』の一点張りで領収書を見せない」——ネットの法律相談サイトや弁護士会に寄せられる悲痛な叫びの大半が、この問題に集中しています。
相続が開始した際、真っ先に行われるのが相続時の使途不明金調査です。調査の手法としては、金融機関に対して過去5年から10年分の「取引推移証明書」や「払戻請求書の筆跡開示」を請求するのが鉄則となっています。被相続人が高齢で要介護状態、あるいは寝たきりであった時期に、連日のようにATMから上限額の現金が引き出されていた履歴が出てくれば、他の相続人が激昂するのは避けられません。
これが直接の引き金となり、遺産分割協議トラブルは泥沼の長期戦に突入します。遺産分割調停の場では、使途不明金そのものは「相続財産から既に逸失した現金」であるため、相手方が合意しない限り直接の調停対象に含めることが法的に困難です。そのため、被害を受けた相続人は別途、地方裁判所に対して民事上の不当利得返還請求や不法行為に基づく損害賠償請求訴訟を提起せざるを得なくなります。
訴訟において、引き出した側が「被相続人本人に頼まれて渡した」「親の医療費や介護費に全額充当した」と弁解しても、客観的な領収書や介護記録との整合性が取れなければ、裁判所は不当利得として返還を命じる判決を下します。肉親同士の信頼関係を完全に引き裂く修羅場の根底には、日頃の杜撰な現金管理が存在しているのです。
法的責任の境界線|業務上横領罪の成立要件と使途不明金の時効
単なる経理の不手際を超え、悪質な私的流用が行われた場合、民事にとどまらず刑事事件への発展が視野に入ります。そこで焦点となるのが業務上横領罪の成立要件です。
刑法第253条に規定される業務上横領罪(10年以下の懲役)が成立するためには、以下の要件を満たす必要があります:
- 業務上、自己が他人の物を占有・管理している立場にあること
- 委託信任関係に背いて、不法領得の意思(自己の所有物として処分・費消する意思)を行使したこと
- 客観的な横領行為(引き出し、着服、自己口座への送金等)が存在すること
ただし、警察が告訴状を受理して捜査に着手するハードルは極めて高いのが実情です。「使途が分からない」という事実だけでは犯罪の立証には不十分であり、「会社や他人の金を、誰が、いつ、いかなる方法で自分の懐に入れたのか」を被害者側が精緻に立証しなければ、捜査機関は「民事不介入」の姿勢を崩しません。
さらに役員であれば、会社法上の善管注意義務違反に基づく損害賠償責任から逃れることはできません。使途を明らかにできない資金流出を放置したこと自体が、忠実義務・善管注意義務に違反すると司法判断されるためです。
時間的な猶予に関わるのが使途不明金の時効です。民事・刑事・税務でそれぞれのタイムリミットが異なっている点には細心の注意が必要です:
- 民事上の不当利得返還請求:権利を行使できると知った時から5年、行使できる時から10年(民法第166条)。
- 刑事上の業務上横領罪:犯罪行為が終わった時から7年(刑事訴訟法第250条)。
- 税務上の更正処分・追徴課税:通常の申告漏れは5年、偽りその他不正の行為による隠蔽・脱税は7年(国税通則法第70条)。
不正に資金を流用した者が「数年逃げ切れば時効だ」と高を括っていても、税務当局や民事訴訟の追及期間は極めて長く設定されています。
【一般に知られていない盲点】領収書があっても否認される「形式主義の罠」
経理現場やネット上の言説にありがちな最大の誤解が、「領収書さえ保管しておけば、絶対に経費として認められ、使途不明金にはならない」という盲信です。この形式主義は税務調査の現場で無惨に打ち砕かれます。
国税調査官が検証するのは「紙の有無」ではなく「実態と事業関連性」です。たとえ宛名が会社名で記載された正規の領収書であっても、以下のようなケースは容赦なく否認され、使途不明金または役員賞与へ振り替えられます:
- 高級料亭や高級クラブの領収書があるが、同席した取引先の氏名・役職の記録がなく、実態は私的な飲食と判断される場合
- 家電量販店や百貨店で高額な商品券・ギフトカードを大量購入しているが、配布先リストや在庫管理簿が一切存在しない場合
- 土日祝日に社長の自宅近隣のスーパーやガソリンスタンドで切られた領収書が、機械的に福利厚生費や旅費交通費に混入している場合
反対に、「領収書を紛失したら即アウト」というのも早計な思い込みです。万が一領収書を紛失した場合であっても、クレジットカードの利用明細、出金伝票への詳細な利用目的の記載、電子メールの送受信履歴、スマートフォンのカレンダーログなどの客観的な間接事実を重層的に積み上げることで、税務調査官に使途の正当性を認めさせた実例は数多く存在します。形式ではなく「事業関連性の立証責任を果たせるか否か」が真の分水嶺です。
【プロの結論】心理的境界線の欠如が招く破綻|組織と家族を守る統制ルール
家族社会学・組織統治の視点から見出すべき教訓
なぜ使途不明金はこれほどまでに再発を繰り返すのか。その深層には、単なる経理の怠慢を超えた「心理的バウンダリー(境界線)」の喪失と「共依存」の病理が存在します。
同族企業や中小企業では、「会社の財布と社長個人の財布」が情緒的に一体化しがちです。「自分が必死に稼ぎ出した利益なのだから、多少の私的利用は許されるはずだ」という無意識の特権意識が、正常な内部統制を麻痺させます。家族内における相続トラブルも全く同じ根元から生じます。「自分が親を献身的に介護しているのだから、親の貯金を少し自分の生活費に回してもバチは当たらない」という甘えが、法的な財産管理の境界線を曖昧にしていくのです。
この情緒的な甘えを遮断し、致命的な法リスクを回避するための判断基準を明確に設定しなければなりません。
【今すぐ厳格な対策を導入すべき危険な状況】 役員や親族が「後で精算するから」と理由を言わずに多額の現金を口座から引き出している現場、領収書のない金銭授受が出金伝票1枚で日常的に処理されている組織、通帳と印鑑が特定の1人に長年独占され、定期的な残高突合が行われていない家庭は、すでに破滅の秒読み段階にあります。
【信頼と資産を守る健全な運用基準】 法人の場合は現金決済を原則全廃し、コーポレートカードやデジタル明細に完全移行すること。相続対策においては、親が健在なうちに財産管理等委託契約を締結して家計簿と領収書のクラウド管理を徹底するか、家族信託や成年後見制度を導入して「第三者の目」を入れることが唯一の恒久策です。
【使途不明金とは】に関するよくある質問(FAQ)
Q1:領収書を紛失してしまった場合、すべて使途不明金として扱われてしまいますか?
A1:直ちに全額が使途不明金になるわけではありません。出金伝票に取引日時、支払先、具体的な業務内容、金額を詳細に記録し、取引先の請求書控、クレジットカード明細、納品書、打ち合わせメールの記録などを補強証拠として添付・保全することで、経費として正当性を主張できる余地が十分にあります。
Q2:親の遺産から使途不明金が見つかった場合、警察に業務上横領で訴えれば返金してもらえますか?
A2:警察が親族間の金銭トラブルで横領罪として立件・逮捕に至るケースは極めて稀です。親族相盗例(刑法第244条)により直系血族・配偶者・同居親族間の横領は刑が免除される上、警察は民事紛争に介入しません。返金を求めるのであれば、弁護士を通じて地方裁判所に「不当利得返還請求訴訟」を提起するのが実効的な解決手段です。
Q3:過去の役員による使途不明金は、何年前のものまで税務署に遡及追徴されますか?
A3:原則的な更正処分の期間は5年ですが、意図的な隠蔽や仮装工作を伴う悪質な脱税(重加算税の対象)と認定された場合は、最大7年間遡って追徴課税が行われます。また会社側からその役員個人に対する民事上の損害賠償請求は、不法行為時効(最長20年の除斥期間・民法改正後は行為時から20年)等の適用を受け、長期間追及可能です。
まとめ:使途不明金をゼロにして法的・税務的破綻を防ぐための鉄則
使途不明金とは、単に「領収書がどこかへ消えた」という事務的なアクシデントではありません。それは企業経営においては重加算税や役員賞与認定による致命的な税務ペナルティをもたらし、家庭においては血肉を分けた親族同士を永遠の法廷闘争へと引きずり込む猛毒です。
税務当局や司法が何よりも重んじるのは、主観的な釈明ではなく「客観的な事実と証憑」です。曖昧な金銭のやり取りを許さず、すべての入出金に明確な理由と記録を紐付けるデジタル管理体制を整えることこそが、組織の信頼と家族の平穏を守り抜く唯一無二の防壁となります。 (出典: 使途 不明 金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。