健康診断は医療費控除可能?原則対象外を覆す「例外条件」と申告の罠
毎年春の確定申告シーズンを迎えるたび、多くの給与所得者や個人事業主を悩ませるのが「健康診断や人間ドックの領収書は医療費控除に含めてよいのか」という疑問です。数万円から十数万円にのぼる人間ドックの自己負担費用を「少しでも税金の還付に回したい」と願うのは自然な心理ですが、税務署の窓口で容赦なく弾かれ、申告漏れや修正申告を余儀なくされるケースが後を絶ちません。
結論から言えば、健康診断や人間ドックの費用は「原則として対象外」です。しかし、法律の条文と通達を精読すると、ある特定のハードルをクリアした場合に限り、全額を医療費控除として算入できる「決定的な例外規定」が存在します。制度のグレーゾーンに惑わされず、正当な権利として控除を勝ち取るための判断基準と、税務当局が目を光らせるチェックポイントを現場の取材データから徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:健康診断や人間ドックは「予防」目的であるため原則対象外だが、「重大な疾病の発見」と「継続治療」の2条件を満たせば全額控除の対象となる。
- 要点2:再検査・精密検査の費用そのものは治療目的とみなされ控除可能だが、最初の健診費用まで遡って控除できるかは診断結果の重大性に左右される。
- 要点3:セルフメディケーション税制では健診費用そのものは控除できず、あくまで「控除を受けるための受給資格要件」として機能する点に注意が必要。
【徹底解剖】健康診断・人間ドックが「原則対象外」とされる制度上の根本理由
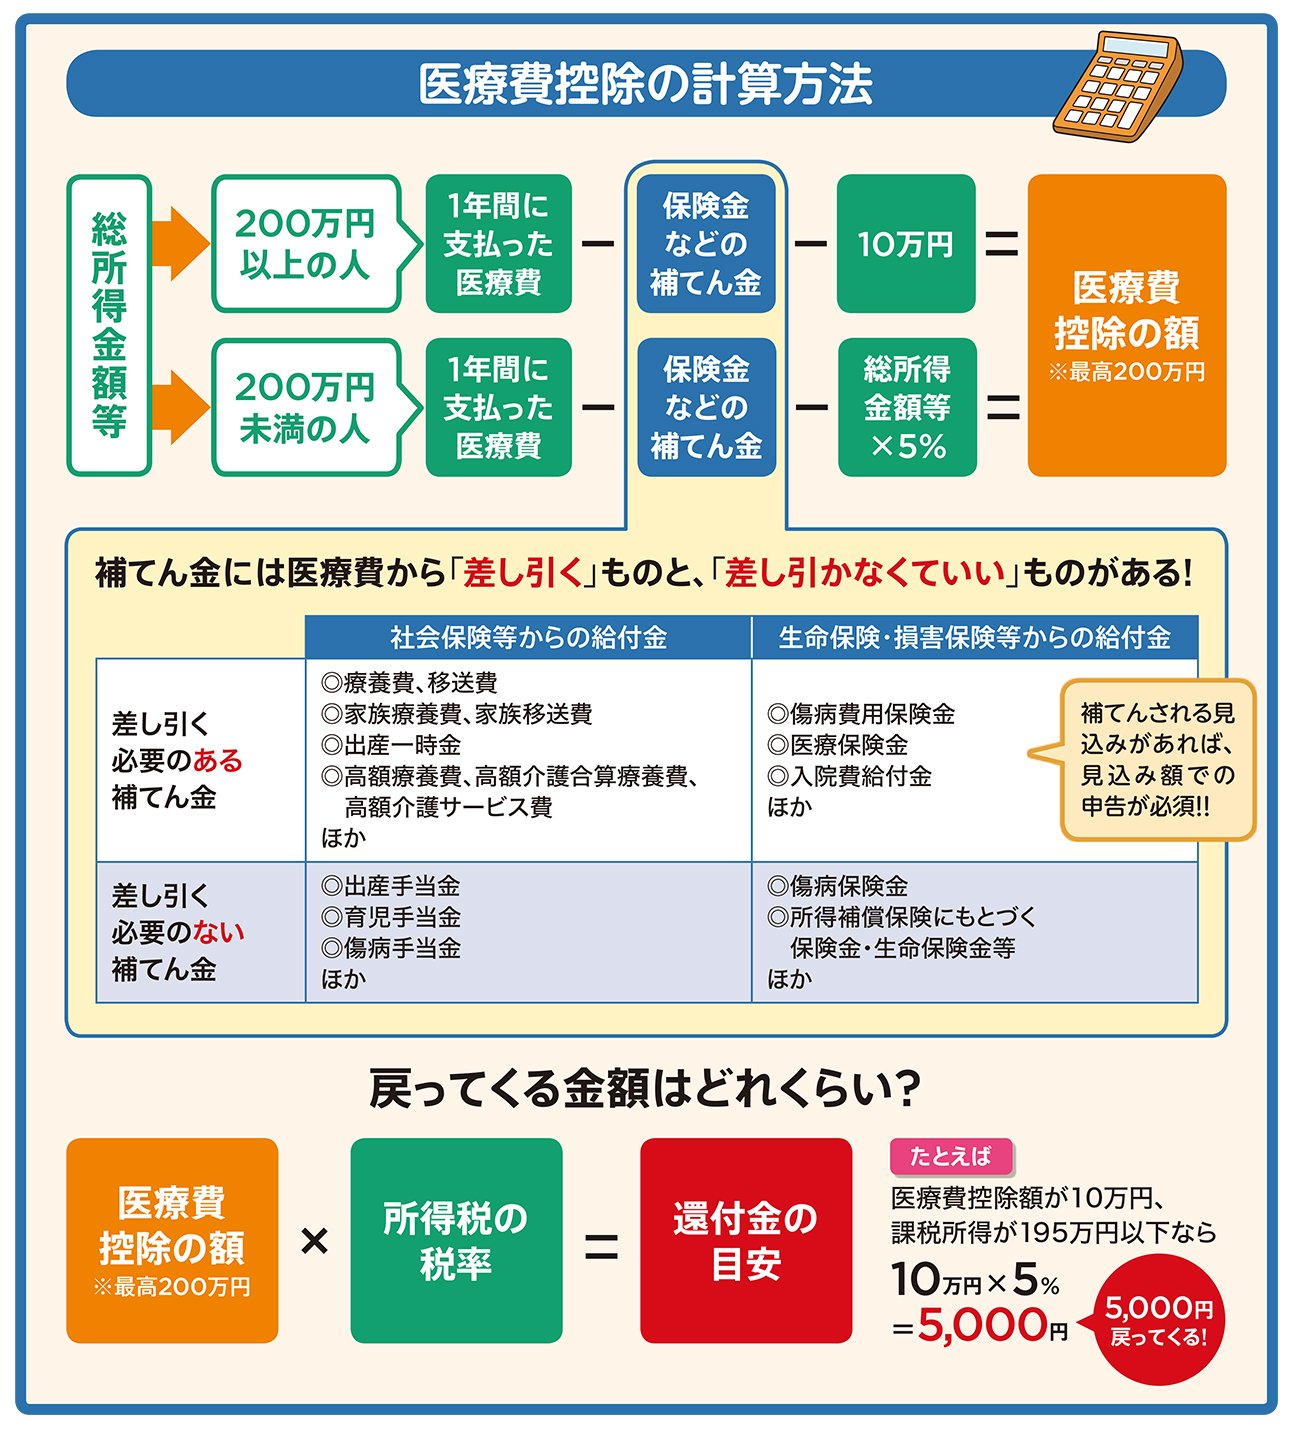
所得税法第73条および国税庁タックスアンサーNo.1122において、医療費控除の対象は「医師又は歯科医師による診療又は治療の対価」と明確に規定されています。税務当局が健康診断 医療費控除 対象外の理由として一貫して掲げるのは、健診の本質が「治療」ではなく「予防・健康増進」にあるという法理です。
風邪をひいた際の治療薬や骨折の手術費用が控除対象となる一方で、ビタミン剤の購入や病気予防のためのサプリメントが除外されるのと同様、病気が見つかっていない段階でのスクリーニング検査は税法上の「医療費」とは認められません。実際に、受診結果が何事もなく健康診断 異常なし 医療費控除として税務署に申告書を提出した場合、その領収書は確実に否認されます。企業の定期健診における健康診断 費用 自己負担分の控除を求める声も多いものの、会社が負担しない任意オプションや差額ベッド代と同様、予防医療の枠を出ない限りは自己負担のまま処理せざるを得ないのが現行税制の厳然たる壁です。
【独自取材】原則を覆す「決定的な例外条件」|重大な疾病発見から治療へのロードマップ
しかし、国税庁の基本通達には、納税者にとって極めて重要な「救済措置」が明記されています。それが、健康診断や人間ドックの結果として重大な疾病の発見 医療費控除が認められる例外規定です。
国税庁が示す国税庁 医療費控除 健康診断の判断基準によると、「健康診断等の結果、重大な疾病が発見され、かつ、その診断等に引き続きその疾病の治療を行った場合」には、その健康診断は治療に先立って行われる診察と同様に取り扱われ、検査費用全額を医療費控除の対象に算入できるとされています。ここで問われるのは、単に異常値を指摘されたことではなく、以下の2つのフェーズが途切れずに連続しているかどうかです。
第1の条件は「発見された病気の性質」です。税務実務上、胃がん、大腸がんなどの悪性腫瘍、重度の心筋梗塞、脳動脈瘤、あるいは即座に入院・投薬治療を要するレベルの重度糖尿病や肝機能障害などが「重大な疾病」とみなされます。一方で、軽度の高血圧症で「塩分控えめの生活指導」を受けた程度では、重大な疾病とは認定されにくいのが現実です。
第2の条件は「治療への継続性」です。人間ドックを受診したクリニックから紹介状を受け取り、速やかに専門病院で精密検査を受け、そのまま手術や投薬治療へ移行した一連の流れがカルテや領収書で証明できなければなりません。この時、受診者が最も迷うのが健康診断 再検査 医療費控除の扱いです。健康診断で「要精密検査」の判定を受け、医療機関を受診した際の検査・診察費用自体は、疑いのある疾病を突き止めるための保険診療となるため、仮に異常が見つからなかったとしても単独で控除対象となります。しかし、「元の健康診断費用そのもの」を遡って控除対象に組み込めるかどうかは、最終的に重大な疾患が確定し、治療へ直結したかどうかに完全に依存します。
【比較一覧表】何が控除できて何が落ちる?ケース別の判定基準と費用シミュレーション
多岐にわたる受診パターンの中で、具体的にどの項目が控除対象となり、どこからが自己負担のままとなるのか。納税者が最も判断に迷うグレーゾーンを、国税庁の通達および実際の税務署での取扱事例をもとに下表へ整理しました。
| 検査・受診項目 | 具体的な症状・受診後の経緯 | 医療費控除の可否 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 定期健康診断・特定健診 | 所見なし、または軽微な数値悪化のみで経過観察 | 不可(全額対象外) | 予防医療・生活指導の範囲内とみなされ、自己負担分があっても一切控除できない。 |
| 日帰り人間ドック | 胃カメラ検査で早期がんを発見、翌週から切除手術・治療を実施 | 可能(ドック費用全額) | 人間ドック 医療費控除の条件に合致。治療に先行する診察とみなされ、ドック全体の支払いが控除対象となる。 |
| 健診後の二次検査(精密検査) | 健診の便潜血陽性を受け、大腸内視鏡を実施。ポリープ等は発見されず | 二次検査のみ可能 | 精密検査自体は保険診療による診断行為のため控除可能。ただし元の一次健診費用は疾病未発見のため控除不可。 |
| オプション検査(脳ドック・PET) | 自費5万円で追加。異常所見なし(脳動脈瘤等は未検出) | 不可(全額対象外) | オプション検査 医療費控除は、検査単独で重大疾病が見つかり即時治療に入らない限り、自由診療のスクリーニングと判断される。 |
| 歯科健診・歯周病チェック | 自費検診中に重度虫歯が見つかり、同日より根管治療を開始 | 健診+治療費の両方可能 | 歯科健診 医療費控除 対象の典型例。治療前提の診断と位置づけられるため、初診の検診代も合算して控除申告できる。 |
一般に知られていない盲点とネットの誤解|セルフメディケーション税制との決定的な違い
インターネット上のマネー系掲示板やSNSで頻繁に見受けられる致命的な誤解が、「健康診断を受けたときの費用は、セルフメディケーション税制を使えば経費のように差し引ける」という言説です。これは制度の構造を完全に混同した危険な認識と言わざるを得ません。
セルフメディケーション税制 健康診断の関係性において、健康診断の受診費用そのものは「1円たりとも控除の対象になりません」。この税制における健康診断(定期健診、特定健診、人間ドック等)の位置づけは、あくまで「普段から健康増進や予防の取組を行っている納税者である」ことを証明するための「入場チケット(適用要件)」に過ぎないのです。
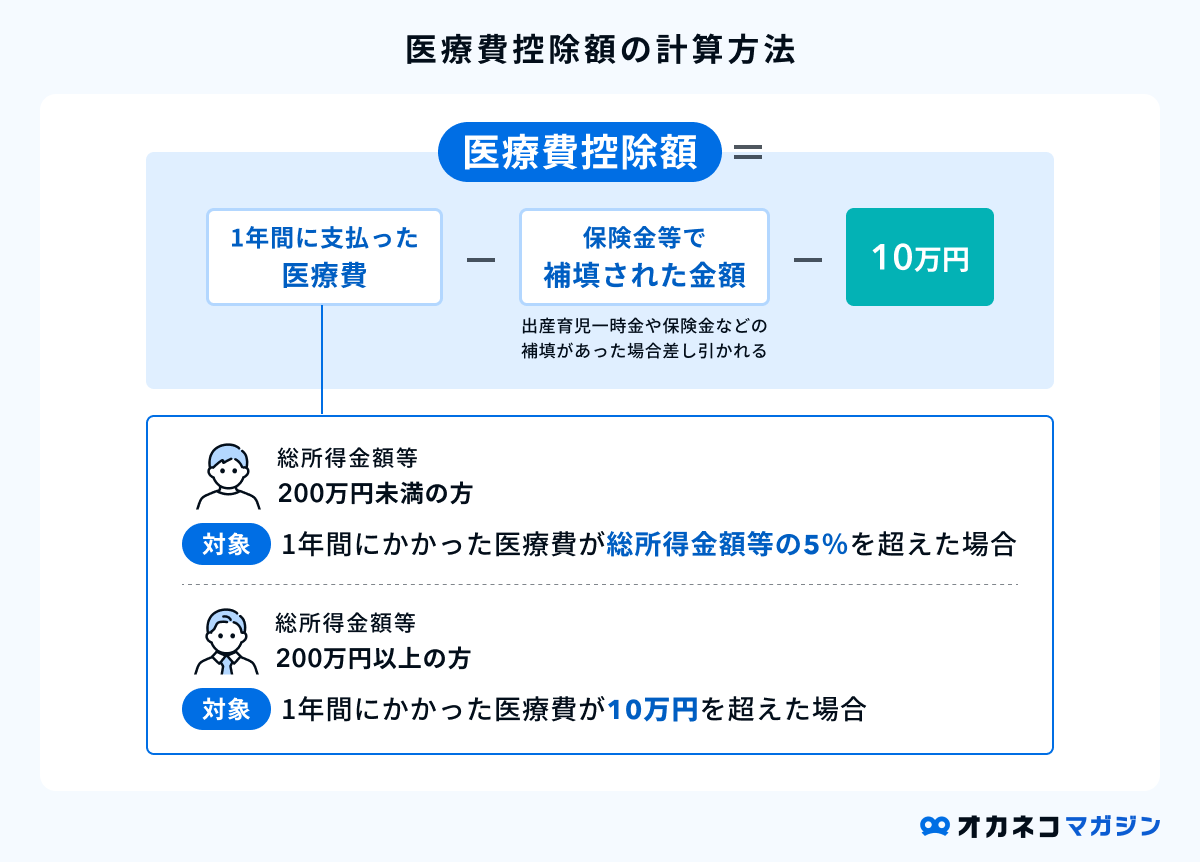
セルフメディケーション税制で控除されるのは、対象となる特定成分を含んだスイッチOTC医薬品の年間購入額(世帯合算で1万2,000円を超えた部分、上限8万8,000円)のみです。健診受診の領収書や結果通知表は、「健康維持への一定の取組を行っている証拠書類」として申告時に保管・提示が求められるだけであり、支払ったドック代金を薬代に合算して申告すれば、税務署から過少申告加算税を課されるリスクに直結します。従来の医療費控除とセルフメディケーション税制は「どちらか一方しか選択できない」排他関係にあるため、多額の医療費と健診費用を抱えた年にどちらを適用すべきかは極めてシビアな計算が求められます。
【実態検証】税務署の現場目線と納税者の生の声|否認リスクを防ぐ「領収書と診断書の防衛術」
実際に確定申告を行った納税者のコミュニティや税理士への独自ヒアリングを行うと、税務調査や「お尋ね」の段階で最もトラブルになりやすいのが、まさに人間ドックと治療の「タイムラグ」と「書類の不備」です。
ある都内在住の会社役員は、12月に12万円を支払って受診した総合人間ドックで早期大腸がんの疑いを指摘され、年をまたいだ翌年2月に内視鏡手術を受けました。この役員は受診年の確定申告に12万円を医療費控除として計上したものの、税務署から「申告年内に治療実績が確認できない」として詳細な証拠資料の提出を求められました。結果として医師の「健診から治療に至る経過意見書」を提出して追認されたものの、現場の税務官は「受診日と治療開始日の因果関係」を極めて厳密に精査しています。
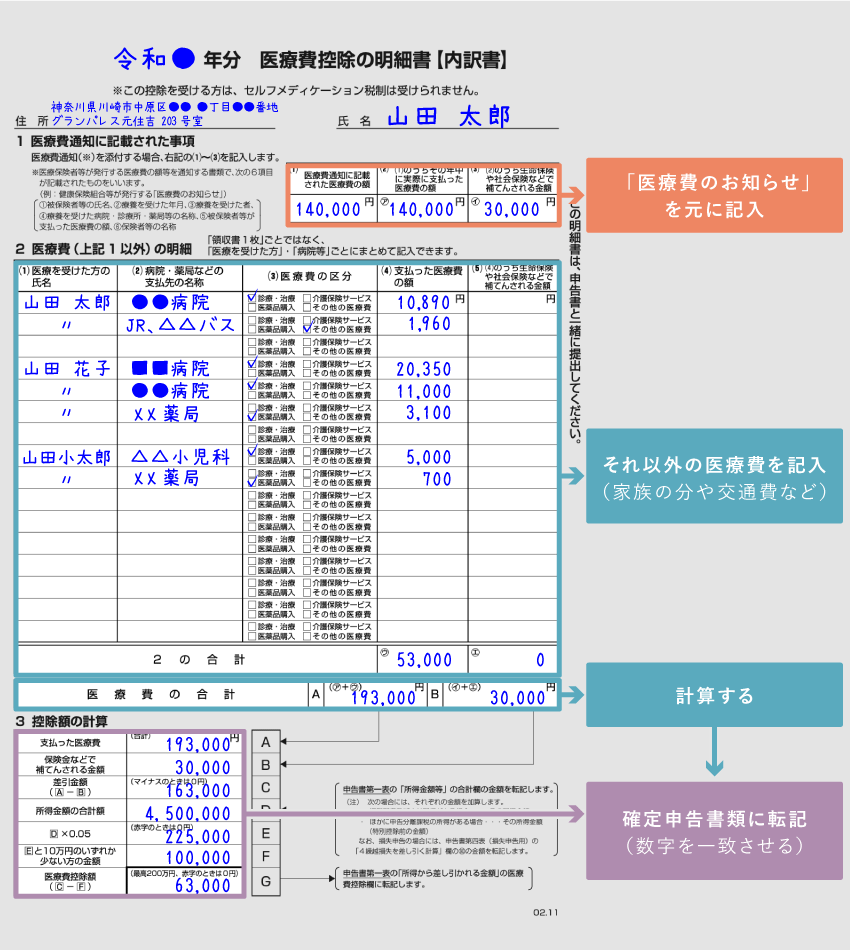
2026年最新 確定申告 医療費控除の実務においては、マイナンバーカードを用いたe-Tax連携や「医療費通知(医療費のお知らせ)」による自動入力が定着しています。しかし、自由診療枠で支払う人間ドックや健診費用は健康保険の医療費通知には絶対に印字されません。したがって、自身で「医療費控除の明細書」に手入力で追記する必要があります。
ここで税務署に否認されないための確定申告 医療費控除 明細書の書き方における防衛ラインは明確です。「医療費の明細」欄に単に『人間ドック費用』と書くだけでは高確率で照会対象となります。『人間ドック(〇〇病発見に伴う治療先行費用)』と記載し、いつでも提示できるように以下の3点をセットでファイリングしておくことが鉄則です。
- 健康診断・人間ドックの原本領収書(受診日・検査内訳が明記されたもの)
- 受診結果報告書のコピー(「要精密検査・要加療」の判定が記載されたページ)
- 紹介状、または治療を担当した病院の領収書・診断書(健診直後に治療へ移行した証拠)
【プロの結論】自己負担を最小化する賢い選択基準と制度の活用法
行動経済学および公衆衛生の観点から見れば、医療費控除という税制インセンティブは、国民に早期発見・早期治療を促す構造的なセーフティネットとして設計されています。しかし、税法が定める「課税の公平性」の観点から、全額自己責任の予防スクリーニングにまで公的補助(税控除)を無制限に広げることは国家財政上あり得ません。この制度の本質を理解した上で、私たちが取るべき最適な行動基準は2つに集約されます。
【プロの結論】控除を狙うべきケース・諦めるべきケースの判断基準
▼控除を積極的に申告すべき人
人間ドックや自費検診の受診後、確定診断を経て即座に手術・投薬・入院などの「治療」を開始した人です。この場合、初回の健診費用は明確に治療のプロローグとして法的に守られます。支払った領収書を絶対に破棄せず、治療開始までの医療機関の記録を時系列で保存してください。
▼控除への固執を避けるべき人
異常なし、あるいは「軽度の異常はあるが半年の経過観察」となった人です。この段階でドック費用を強引に医療費控除へねじ込もうとすれば、税務署の機械的スクリーニングに引っかかり、修正申告の手間や延滞税のリスクを背負うだけです。むしろ、定期健診を受けた事実を証明書として確保し、日頃から購入している指定OTC医薬品を集約して「セルフメディケーション税制」による着実な控除を狙う方が、はるかに合理的で手元に残るキャッシュを最大化できます。
【医療費控除と健康診断】に関するよくある質問(FAQ)
Q1:健康診断で再検査になり、精密検査を受けたら異常なしでした。この場合、最初の健康診断代と再検査代は控除できますか?
A1:再検査(精密検査)の費用は保険診療による診断行為となるため医療費控除の対象になります。しかし、最初の健康診断の費用は「重大な疾病が発見されず、治療にも進んでいない」ため控除の対象外となります。
Q2:人間ドックのオプションで受診した脳ドックで未破裂脳動脈瘤が見つかり、経過観察用の血圧降下剤を処方されました。脳ドック代は医療費控除に入りますか?
A2:発見された疾患に対して医師が医学的見地から治療(投薬治療を含む)を開始したと認められる場合、脳ドック費用も先行診察として控除対象になり得ます。ただし、生活指導のみで投薬も手術もない場合は対象外とされる可能性が高いため、処方箋の控えや診療明細書を確実に保管し、所轄税務署へ事前に事実関係を確認することをおすすめします。
Q3:会社の定期健康診断で自己負担したオプション検査代(数千円)は医療費控除できますか?
A3:オプション検査によって重大な疾病が見つかり、そのまま継続治療に移行した場合を除き、原則として控除対象外です。病気のスクリーニング目的の支出は、金額の多寡にかかわらず予防医療の範疇とみなされます。
Q4:年末に人間ドックを受け、年明けの1月にがんが判明して治療を始めました。健診費用はどちらの年の確定申告に入れますか?
A4:医療費控除は「実際に支払った年」の控除として計上するのが大原則です。したがって、人間ドックの費用は受診・支払いを行った年(前年分)の申告に算入します。申告時点で翌年の治療開始が確定していれば、その事実を証明する診断書等を添付・提示して前年分として申告します。
まとめ:制度の境界線を見極め、賢く確実な確定申告を
健康診断や人間ドックの費用は、「原則対象外、重大な疾病の発見と継続治療があれば例外的に全額控除可能」という極めて明確な境界線が存在します。このルールを知らずに全額を自己負担のまま泣き寝入りするのも、あるいは根拠なく予防目的の健診代を算入して税務署から追徴課税を受けるのも、どちらも納税者にとって大きな不利益です。
自分が受けた検査結果が「予防」にとどまったのか、それとも命を守る「治療への第一歩」となったのか。カルテと領収書を正しく見つめ直し、適正な法解釈に基づいた無駄のない申告を行ってください。 (出典: 医療 費 控除 健康 診断(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。