耐震基準適合証明書で数十万損?住宅ローン控除の条件と取得費用・注意点
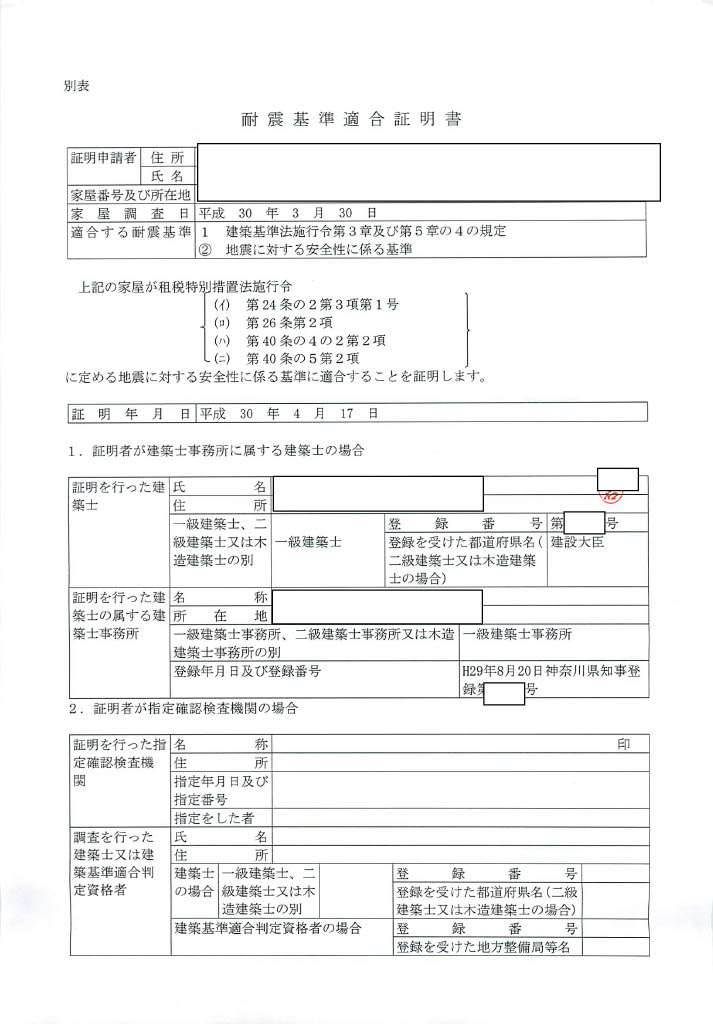
中古住宅やヴィンテージマンションの流通が活発化する2026年現在の不動産市場において、購入者の明暗を分ける決定的な書類が存在します。それが「耐震基準適合証明書」です。物件価格の割安感に惹かれて昭和時代の良質な中古住宅を選んだものの、この書類の存在や取得手続きの手順を知らなかったばかりに、数百万円単位の税制優遇を取りこぼしてしまうケースが現場で後を絶ちません。
耐震基準適合証明書は、単に建物の安全性を担保する鑑定書にとどまらず、住宅ローン減税をはじめとする各種公的減税の適用を受けるための「通行手形」としての役割を担っています。しかし、発行には厳格な構造要件や厳密な取得タイミングのルールが存在し、知らずに決済を済ませてしまうと後から挽回することは不可能です。知っておくべき費用の相場、取得までのスケジュール、そして万が一基準に達しなかった場合の打開策まで、損をしないための実務知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:耐震基準適合証明書は建物が現行の耐震基準(上部構造評点1.0以上)を満たすことを証明する公的書類であり、旧耐震物件でも住宅ローン控除や登録免許税・不動産取得税の大幅減税が可能になる。
- 要点2:税制改正により昭和57年(1982年)以降の物件は原則不要となったが、それ以前の旧耐震物件は証明書がないと最大数百万円規模の控除・減税権利を永久に失う。
- 要点3:最大のリスクは「取得のタイミング」。原則として引き渡し(決済・所有権移転)前に取得を完了していなければならず、契約後に慌てても間に合わない致命的な落とし穴が存在する。
【真相解明】耐震基準適合証明書を取得しないと数十万円も損する?減税メリットの全貌
不動産の売買現場で「耐震基準適合証明書を取得しないと数十万円から百万円以上も損をする」と警告される最大の理由は、国が用意している複数の大型税制優遇が、この書類の有無に直結しているためです。なかでもインパクトが大きいのが、正式名称を住宅借入金等特別控除と呼ぶ住宅ローン控除の適用可否です。
住宅ローン控除を利用できれば、毎年末の住宅ローン残高に応じて所得税や住民税から一定額が直接控除されます。中古住宅であっても借入限度額に応じて10年間にわたり最大140万円〜200万円規模の節税効果が生まれますが、昭和56年以前の旧耐震物件において証明書がなければ控除資格そのものが消失します。控除枠が全額無駄になる心理的・金銭的打撃は決して小さなものではありません。
さらに見逃せないのが、物件購入時に即座に発生する登録免許税と不動産取得税の軽減措置です。登記簿謄本の手続き時に課される登録免許税の減税では、建物の所有権移転登記にかかる本則税率(2.0%)が0.3%へと大幅に引き下げられ、住宅ローンの抵当権設定登記も0.4%から0.1%へと軽減されます。これだけで一般的な物件価格であれば10万〜20万円単位の現金支出が削減されます。
加えて、購入後数カ月が経過してから都道府県から請求が届く不動産取得税においても、適合証明書があれば建物の建築時期に応じた控除額(最大1,200万円など)が課税標準から差し引かれ、築年数によっては税額が実質ゼロになるケースも珍しくありません。これらを合算すると、証明書を1枚取得するか否かで初期費用と運用コストに50万〜150万円以上の現金差が生じることになります。

【旧耐震と新耐震の違い】築年数要件撤廃の税制改正で何が変わり何が残ったのか
耐震基準の議論で必ず登場するのが、1981年(昭和56年)6月1日を境目とする旧耐震基準と新耐震基準の違いです。旧耐震基準は「震度5強程度の揺れで建物が倒壊・崩壊しない」ことを主眼に設計されていましたが、新耐震基準では「震度6強から7に達する大地震でも倒壊せず、人命を損なわない」強度が義務付けられました。
かつての中古住宅取得における住宅ローン減税には、「木造で築20年以内、マンションなど耐火構造で築25年以内」という厳しい築年数制限が設けられており、多くの優良な中古住宅が足切りにあっていました。しかし、令和4年度(2022年度)の税制改正によって大きな転換点が訪れます。この法改正により従来の築年数要件の撤廃が実施され、「昭和57年(1982年)1月1日以降に建築(登記)された住宅」であれば、新耐震基準に適合しているものとみなされ、耐震基準適合証明書を添付しなくても住宅ローン控除などの適用が無条件で認められるようになったのです。
ここで多くの買い手が「もう耐震基準適合証明書は過去の遺物になったのではないか」と誤認してしまいます。しかし、これは危険な思い込みです。昭和56年(1981年)以前の旧耐震物件、あるいは昭和57年境界の前後に建築確認が下りたグレーゾーンの物件については、現在もこの証明書を取得しなければ公的支援を一切受けられません。歴史あるヴィンテージマンションや風情ある古民家、リノベーション前提の格安戸建てを狙う層にとって、証明書の重要性は今なお極めて高い水準を維持しています。
【費用相場と取得先】耐震基準適合証明書はどこで取得?耐震診断の費用と期間
耐震基準適合証明書は行政窓口で住民票のように即日発行してもらえる書類ではありません。指定の有資格者による綿密な調査を経て初めて発行される専門文書です。発行業務を行えるのは、建築士事務所登録を行っている建築士、指定確認検査機関、登録住宅性能評価機関、または住宅瑕疵担保責任保険法人に限られます。通常は物件の仲介に入っている不動産会社を通じて耐震基準適合証明書の申請代行を依頼するか、民間のインスペクション会社へ直接手配を行います。
取得に要する費用相場と耐震診断の費用と期間は、建物の構造や既存図面の有無によって大きく変動します。戸建て住宅における事前調査から証明書発行までの概算スケジュールと費用感は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 木造戸建ての耐震診断費用 | 15万円〜35万円前後(図面有無・床下屋根裏調査深度による) | 一般診断:約15万円〜 精密診断:約25万円〜 | 設計図書(伏図・壁量計算書)が欠損している場合、現況採寸作業で費用と時間が加算される傾向にあります。 |
| 証明書発行手数料 | 3万円〜5万円程度(耐震基準クリア時のみ加算) | 1通あたり約33,000円〜55,000円(税込) | 診断費用とは別枠で請求されることが多く、基準を満たさなかった場合は発行自体が見送られます。 |
| 耐震診断から発行までの所要期間 | 2週間〜4週間(現地調査から報告書作成、書類交付まで) | 平均3週間程度 | 決済期日までの逆算が不可欠。売買契約締結と同時に着手しなければ引き渡しに間に合わないリスクがあります。 |
| マンションの適合証明書取得費用 | 5万円〜10万円程度(共用部全体の診断記録がある場合) | 書類精査・交付のみ:約5万円 | マンション管理組合が過去に大規模な耐震診断・補強を実施済みであるかどうかが唯一最大の鍵を握ります。 |

【決定的な落とし穴】引き渡し後では手遅れ?耐震基準適合証明書は「いつ必要」か
実務の現場で買い手が最も頻繁に直面する悲劇が、「取得するタイミング」の勘違いです。耐震基準適合証明書は、物件の購入後や確定申告の時期になってからゆっくり取ればよい書類ではありません。
減税を受けるための厳格な税法ルールとして、原則として「建物の引き渡し(残金決済および所有権移転登記)の前」に耐震基準適合証明書の交付を受け、取得者の名義で取得手続きを完了させておかなければなりません。住宅を取得する時点で、その家が現行基準に適合していることが証明されている必要があるからです。登記が完了して鍵を受け取った後にいくら耐震診断を行って適合判定を得ても、税務署や法務局は遡及して減税を認めてくれません。
さらに有効期限の取り扱いにも注意が必要です。証明書は一般的に「取得の日(引き渡し日)前2年以内」に調査・発行されたものでなければなりません。売主側が数年前に耐震診断を実施していたとしても、期限切れであれば再度の現地調査や更新手続きが必要になります。契約から決済までの期間が1ヶ月程度しかないタイトな取引では、診断業者のスケジュール調整が間に合わず、権利を放棄せざるを得ない事態に追い込まれるケースが多発しています。
【実態検証】耐震基準適合証明書が発行できない理由と現場のリアルな証言
多くの買い手が直面するもう一つの冷酷な真実は、「費用を払って耐震診断を依頼したからといって、必ず証明書がもらえるわけではない」という点です。木造住宅の耐震診断では、コンピューター解析によって「上部構造評点」という客観的な耐震性能数値を算出します。
一般社団法人日本住宅耐震普及協会の解説資料でも示されている通り、上部構造評点は4段階で判定され、「上部構造評点が1.0以上(一応倒壊しない)」に達して初めて耐震基準適合証明書が交付されます。しかし、昭和56年以前に建てられた無補強の旧耐震木造住宅において、初回の診断で1.0以上のスコアが出る確率は極めて低く、現実は評点0.5未満(倒壊する可能性が高い)と診断されるケースが大多数を占めます。
不動産コミュニティや各種相談窓口では、現場の生々しい挫折の声が日常的に飛び交っています。
「築45年の戸建てを気に入って契約直前に耐震診断を入れたが、評点は0.42。適合証明を出すには基礎の増設と筋交いの追加で250万円以上の補強工事が必要と言われ、住宅ローン控除で戻ってくる金額を遥かに超えてしまい断念した」(40代・購入検討者)
「購入後にリノベーション会社へ相談したら『この書類は引き渡し前に売主名義側で手続きしてもらわないと無効だったんですよ』と告げられ、頭が真っ白になった。不動産仲介会社が旧耐震の実務に不慣れで教えてくれなかった」(30代・中古購入者)
こうしたトラブルの原因となる発行できない主な理由には、耐震強度の絶対的不足だけでなく、「過去の増改築で建築確認を受けておらず図面と現況が一致しない」「筋交いの金物が一切使われていない」「基礎に無筋コンクリートが使われており強度が測定できない」といった構造的欠陥が挙げられます。古い住宅であればあるほど、書類1枚の取得は一筋縄ではいきません。
【代替案と打開策】基準未達でも諦めない!既存住宅売買瑕疵保険と現実的ルート
それでは、耐震診断の評点が1.0を下回った場合、住宅ローン控除などの優遇措置は完全に諦めるしかないのでしょうか。現行の制度設計には、いくつかの実践的な救済措置や代替ルートが用意されています。
最も王道とされる代替策が、既存住宅売買瑕疵保険(既存住宅売買瑕疵担保責任保険)の活用です。この保険は、中古住宅の構造耐力上主要な部分や雨水の浸入を防止する部分に欠陥が見つかった際、補修費用をカバーする公的保険です。国土交通省が指定する住宅瑕疵担保責任保険法人が現地検査を行い、保険付保証明書が発行されれば、耐震基準適合証明書がなくても「新耐震基準と同等の耐震性能を有する住宅」とみなされ、住宅ローン減税や各種登録免許税の軽減が適用されます。
もう一つの現実的な打開策が、「耐震改修工事を前提とした引き渡し猶予・入居前適合スキーム」です。引き渡し前に適合しない場合でも、買主が所有権を取得した後に耐震改修工事を実施し、入居するまでの間に耐震基準適合証明書を取得して一定期間内に自治体や税務署へ届出を行うことで、例外的に控除を受ける特例が設けられています。耐震診断と同時にリノベーション業者を巻き込み、制震ダンパーの設置や耐力壁の増設など耐震補強工事の見積もりを一体化して資金計画を組む手法は、建築知識のある専門事業者の間では定番の手法となっています。
【プロの結論】旧耐震物件を買うべき人・慎重に見送るべき人の判断基準
長年、数多くの不動産取引や建築紛争の取材を重ねてきたジャーナリスティックな視点から言えば、耐震基準適合証明書の取得を巡るトラブルの本質は、「物件の取得価格の安さ」に目を奪われ、「法的な手続きの重さと改修リスク」を過小評価することに起因しています。
耐震基準適合証明書の取得を前提として旧耐震物件を狙うべき層と、手を出すべきではない層の境界線は明確です。
【購入をおすすめできる人】
・売買契約前の段階で耐震診断の実施を売主側に承諾させ、診断費用を自己負担してでも構造を精査する覚悟がある人。
・上部構造評点が届かなかった場合、100万〜200万円程度の耐震補強リフォーム費用を自己資金またはリフォーム一体型住宅ローンで吸収できる資金余力がある人。
・引き渡し日までに最低でも1.5〜2ヶ月程度のスケジュール的余裕を確保できる人。
【購入に極めて慎重になるべき・見送るべき人】
・フルローンに近い資金計画で、想定外の補強工事費用が発生した瞬間に予算が破綻してしまう人。
・「住宅ローン控除が受けられるから」という理由だけで物件を選んでおり、書類不適合が判明した瞬間に資金計画が立ち行かなくなる人。
・旧耐震物件の取引経験が乏しい仲介会社に任せ切りにしており、自身で期限や必要書類を把握・管理できていない人。
中古住宅の魅力は手頃な価格と自由度の高い改修にありますが、耐震性という生命維持に直結するファクトを軽視した取引は、経済的にも安全面でも極めて脆弱な結果を招きます。安易な甘い見通しを捨て、冷静なリスクヘッジを行う姿勢こそが最大の防衛策となります。
【耐震基準適合証明書】に関するよくある質問(FAQ)
Q1:耐震診断の結果、評点が1.0未満で適合証明書が出ない場合でも、診断費用は支払う必要がありますか?
A1:原則として支払う必要があります。耐震診断費用は「建物の現況を調査・計算する作業」に対する対価であるため、結果が基準に満たず証明書の発行に至らなかった場合でも、現地調査や計算にかかった実費は全額請求されます。そのため、依頼前の段階で過去の図面や壁の配置を確認し、建築士に事前見立てを相談しておくことが推奨されます。
Q2:昭和56年以前の旧耐震マンションでも、耐震基準適合証明書は取得できますか?
A2:取得自体は法的に可能ですが、戸建てよりもハードルが高くなります。マンションの場合、専有部分(室内)だけの診断で証明書を出すことはできず、一棟全体の構造耐震指標(Is値0.6以上など)が判定基準となります。過去に管理組合主導で一棟全体の耐震診断や補強工事が完了していれば容易に発行されますが、未実施の場合は一区分所有者の意志だけで診断を行うことは事実上不可能です。
Q3:売主が個人の場合、証明書の申請費用や診断費用は誰が負担するのが一般的ですか?
A3:売買契約における実務上、減税メリットを享受する「買主」が費用を全額負担するケースがほとんどです。ただし、売却活動を有利に進めるために売主側が事前にインスペクションを実施し、証明書を取得した状態で「減税対象物件」として売り出している場合もあります。どちらの名義で申請するかによって引き渡し前の段取りが細かく異なるため、売買契約の締結前に不動産仲介会社へ費用負担とスケジュールの取り決めを明確に書面化させることが不可欠です。
まとめ:手遅れになる前に動く!後悔しない中古住宅購入の防衛策
耐震基準適合証明書は、昭和の面影を残す魅力的な中古住宅を、現代の経済的恩恵と安全水準のもとで購入するための極めて強力な武器です。しかしその恩恵を享受するためには、「引き渡し前の確実な取得手続き」と「上部構造評点1.0の壁」という2つの難所を確実にクリアしなければなりません。
2022年の税制改正で昭和57年以降の物件における築年数要件が撤廃されたからこそ、今あえて旧耐震物件を選ぶ際には、より高度で専門的な知識が求められます。決済を終えて鍵を受け取ってから後悔しても、失われた減税の権利を取り戻す手段はありません。検討している物件が該当する場合は、物件見学の初日から「耐震基準適合証明書の取得が可能か」「引き渡しまでのスケジュールに間に合うか」を仲介業者に強く問いかけ、先手を打って行動することが賢明な住宅購入への唯一の近道です。 (出典: 耐震 基準 適合 証明 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。