流動負債とは?固定負債との違いと黒字倒産を防ぐ流動比率の見方を解説
企業の決算書を開いたとき、多くの人がまず売上高や純利益といった「派手な数字」に目を奪われがちです。しかし、会社が存続できるか、それとも突如として息の根を止められるかを分ける決定的な急所は、貸借対照表(B/S)の右上端にある「流動負債」に集約されています。2026年現在、日本銀行による金利引き上げ政策の定着に伴い、かつての超低金利時代には表面化しなかった「短期資金の返済圧力」が、中小企業から東証プライム上場企業に至るまで重くのしかかっています。
東京商工リサーチや帝国データバンクが公表する倒産動向調査を見ても、損益計算書上では十分な利益を計上しているにもかかわらず資金ショートを起こす「黒字倒産」が後を絶ちません。手元資金の流動性を無視し、流動負債のコントロールを誤れば、どれほど優れた技術や製品を持つ優良企業であっても一瞬で破綻に追い込まれます。本稿では、流動負債の基本定義から固定負債との境界線、貸借対照表の精緻な読み解き方、そして資金ショートを防ぐ指標分析の実務まで、一次情報と財務現場の実情を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:流動負債は「1年以内に返済・決済期日が到来する確定債務」であり、会社の短期的な資金繰りと生存確率を直接左右する。
- 要点2:売上が急成長して帳簿上が黒字でも、売掛金の回収より買掛金や短期借入金の返済が先行すると、現金が底をつき黒字倒産に直結する。
- 要点3:流動比率150%〜200%、当座比率100%を目安にしつつ、正常営業循環基準とワンイヤールールによる分類の罠や不良在庫の滞留を峻別して見抜く必要がある。
【基本定義】流動負債とは何か?固定負債との決定的な違いを解読する
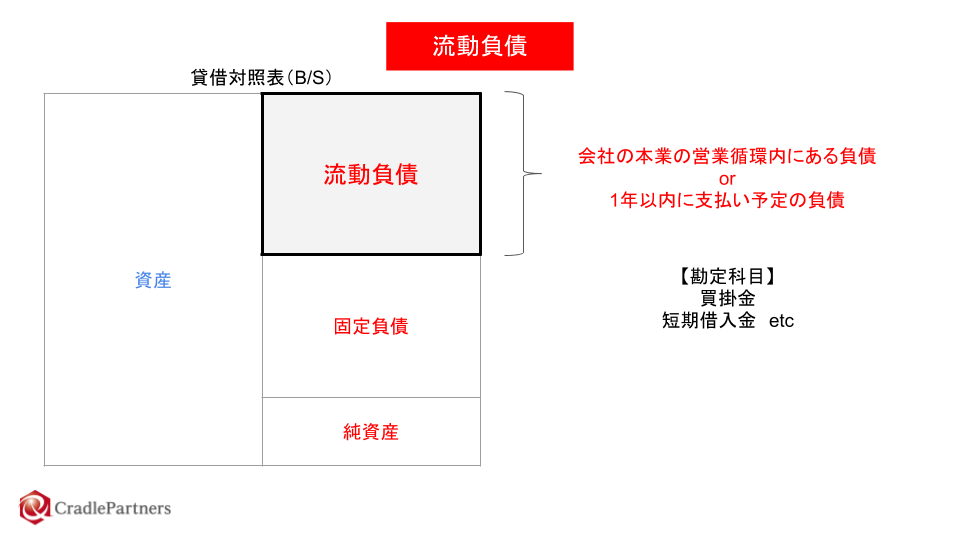
流動負債(Current liabilities)とは、会計学および法務省令(会社計算規則第107条第2項第1号)において、「企業の主たる営業サイクル内で発生する債務、または決算日の翌日から起算して1年以内に支払期限・返済期日が到来する債務」と定義される負債項目です。企業会計原則の「貸借対照表原則」に基づき、企業の負債は外部への返済圧力の緊急性に応じて「流動負債」と「固定負債」に厳格に二分されます。
両者を分かつ判定基準には、実務上「2つのふるい」が存在します。第1のフィルターが「正常営業循環基準」です。これは、本業の営業活動(仕入れ→製造→販売→代金回収)という通常のビジネスサイクルの中で自然発生する債務であれば、たとえ決済期日が1年を超えていてもすべて流動負債に分類するというルールを指します。具体的には、仕入れ代金の後払いである「買掛金」や、取引先に振り出した「支払手形」がこれに該当します。
第2のフィルターが、営業循環外の金融取引などに適用される「ワンイヤールール(1年基準)」です。決算日の翌日から1年以内に返済期限が訪れる借入金や債務は流動負債となり、返済期日が1年を超える長期資金は固定負債へ振り分けられます。例えば、銀行から5年返済の約束で調達した長期借入金であっても、返済が進んで残り期間が1年を切った部分は「1年内返済予定の長期借入金」として固定負債から流動負債へと振り替え表示されます。
固定負債との決定的な違いは、企業経営に与える「タイムリミットの短さと現金流出の切迫度」にあります。固定負債が設備投資などを目的とした中長期的な原資であり、数年から数十年かけて事業利益からじっくり返済していく性質を持つのに対し、流動負債は数週間から数カ月以内に現金を差し出さなければ法的なデフォルト(債務不履行)を引き起こす即効性の高い債務です。この時間軸の差異を認識できていない企業ほど、致命的な資金ショートの罠に嵌まります。
【なぜ増えると危険なのか】黒字倒産の元凶となる「流動負債と流動資産のアンバランス」
多くの経営者やビジネスパーソンが抱く最大の疑問が、「売上も利益も順調に伸びている優良企業が、なぜ流動負債の増加によって突然倒産するのか」という点です。そのメカニズムは、会計上の「損益(利益)」と金融上の「収支(キャッシュフロー)」の間に生じる決定的なタイムラグ(時間差)にあります。
企業が急成長を遂げるとき、仕入れや外注費、人件費が先行して急増します。取引先への仕入れ債務である買掛金や、資金調達のための短期借入金といった流動負債は短期間で膨張します。一方で、販売先からの売掛金回収が2カ月〜3カ月先である場合、帳簿上は大きな「売上高」と「営業利益」が計上されているにもかかわらず、会社の当座預金には1円の現金も入ってきていません。
この回収待ちの空白期間に、期日を迎えた支払手形や買掛金の決済、短期借入金の返済、従業員の給与支払いが一斉に押し寄せます。当座預金の残高が支払額を1円でも下回れば、手形不渡りとなり、半年間に2度の不渡りを出せば銀行取引停止処分、すなわち事実上の倒産に追い込まれます。これが「黒字倒産」の冷酷な実態です。
2025年から2026年にかけての倒産事例を分析すると、急激な円安や原材料高、人件費高騰に対応するため売上単価を引き上げたものの、回収サイトの長期化と短期借入金利の上昇が重なり、流動負債の決済が追いつかなくなった中小製造業や建設業の破綻が目立ちます。流動負債とは、いわば「常に喉元に突きつけられた刃」であり、手元の換金能力(流動資産)と精密にバランスしていなければ、会社を即座に死に至らしめる毒素へと変貌します。
【実態検証】経営破綻の現場と財務担当者が証言する生々しいリアル
実際に資金ショートの危機を経験した元経営者や、事業再生の修羅場に立ち会ってきた公認会計士・税理士の証言からは、机上の財務理論では見えない現場の逼迫感が浮かび上がります。
かつて年商20億円規模の卸売企業を経営し、民事再生を経験したある創業者は、経済特番のインタビューや自著の回顧録の中で当時の心理状態を次のように吐露しています。
「損益計算書を見る限り、前年同期比で利益率は12%も改善していました。税理士からも『素晴らしい業績です』と賞賛されていた。しかし、実態は違いました。売上の拡大に合わせて仕入れを増やした結果、月末の買掛金と短期借入金の返済額が跳ね上がり、毎月25日を過ぎると通帳の残高が数千万円単位で一気に蒸発していくのです。朝起きると胃が激痛で締め付けられ、銀行の支店長室へ向かう足が鉛のように重かった。帳簿の黒字など、通帳に現金がなければただの気休めの数字に過ぎないと思い知らされました」
また、事業承継や再建支援を手掛ける財務コンサルタントは、企業の危険な兆候についてこう指摘します。
「倒産の危機に瀕する企業に共通しているのは、貸借対照表の『短期借入金』を実質的な運転資金として何年もロールオーバー(借り換え)し続け、それが『返済猶予された固定負債のようなものだ』と錯覚している点です。メインバンクの融資姿勢が平時の姿勢から引き締めに転じた瞬間、借り換えを拒絶され、数千万円から数億円の流動負債が一括で返済期日を迎えて即座に行き詰まります」
SNSや知恵袋、企業口コミサイト上でも、「ボーナス支給直前になって経営陣から『資金繰りの都合で支給を1カ月延期してほしい』と説明された」「取引先から手形のジャンプ(期日延長)を要請された」といった現場社員や取引先の生々しい告発が散見されます。流動負債の急増とキャッシュの枯渇は、社内外の信頼関係を一瞬で崩壊させる引き金となります。
【貸借対照表の見方】主要な勘定科目を徹底解剖|買掛金と未払金の違いとは?
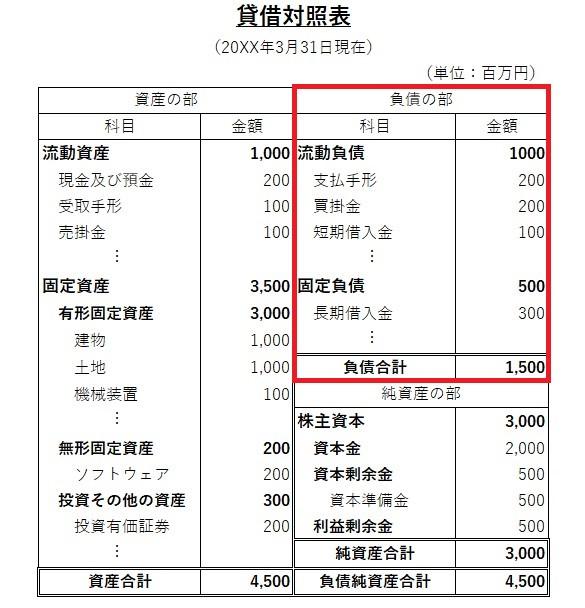
貸借対照表(B/S)を正しく分析するためには、流動負債の内訳として計上される個々の勘定科目が持つ「法的意味」と「資金流出の性質」を峻別して捉える必要があります。負債の部の最上段に並ぶ代表的な勘定科目は次の通りです。
1. 支払手形(しはらいてがた):
仕入れなどの代金決済のために取引先へ振り出した約束手形。指定期日までに銀行の当座預金口座へ資金を入金しておかなければ、不渡り事故となり銀行取引停止処分に直結する、最も支払強制力の強い負債です。
2. 買掛金(かいかけきん):
日常的な営業取引(原材料の仕入れ、商品の仕入れ、外注加工費など)において、商品を受け取った後で代金を後払いする義務。取引信用に基づく債務であり、信用取引の根幹を成します。
3. 短期借入金(たんきかりいれきん):
金融機関などから調達した、返済期限が決算日翌日から1年以内の借入金。運転資金の補填や賞与資金として活用されるケースが多いものの、銀行側の融資スタンスの変化によって借り換えが止まるリスクを常に孕んでいます。
4. 1年内返済予定の長期借入金:
もともとは固定負債であった長期借入金のうち、決算期末から1年以内に元金返済期日が到来する部分を抜き出して流動負債へ振り替えたもの。この金額が毎年の基礎的な返済ノルマとなります。
5. 未払金(みばらいきん)と未払費用(みばらいひよう):
実務で初学者が最も混乱しやすいのが、「買掛金と未払金の違い」です。買掛金が「本業の主たる営業取引(原材料・商品の仕入れ)」によって生じた債務であるのに対し、未払金は「本業の営業取引以外の取引」によって生じた債務を指します。具体例としては、社用車や工場の機械、パソコンなどの固定資産を購入した際の分割後払い代金や、事務用品の購入代金が未払金に分類されます。
一方の「未払費用」は、従業員の給与、オフィスの家賃、借入金の利息のように、すでに役務の提供を継続して受けているものの、契約上の支払期日がまだ到来していない経過勘定を指します。
さらに、建設業における「未成工事受入金」やIT・SaaSビジネスにおける「前受金(契約負債)」も流動負債に計上されます。これらは金銭を返済する義務ではなく、「将来サービスや建物を引き渡す義務」であるため、一般的な債務とは資金繰り上の意味合いが大きく異なります。
【財務諸表分析データ】安全性を見抜く流動比率・当座比率の適正目安と計算方法
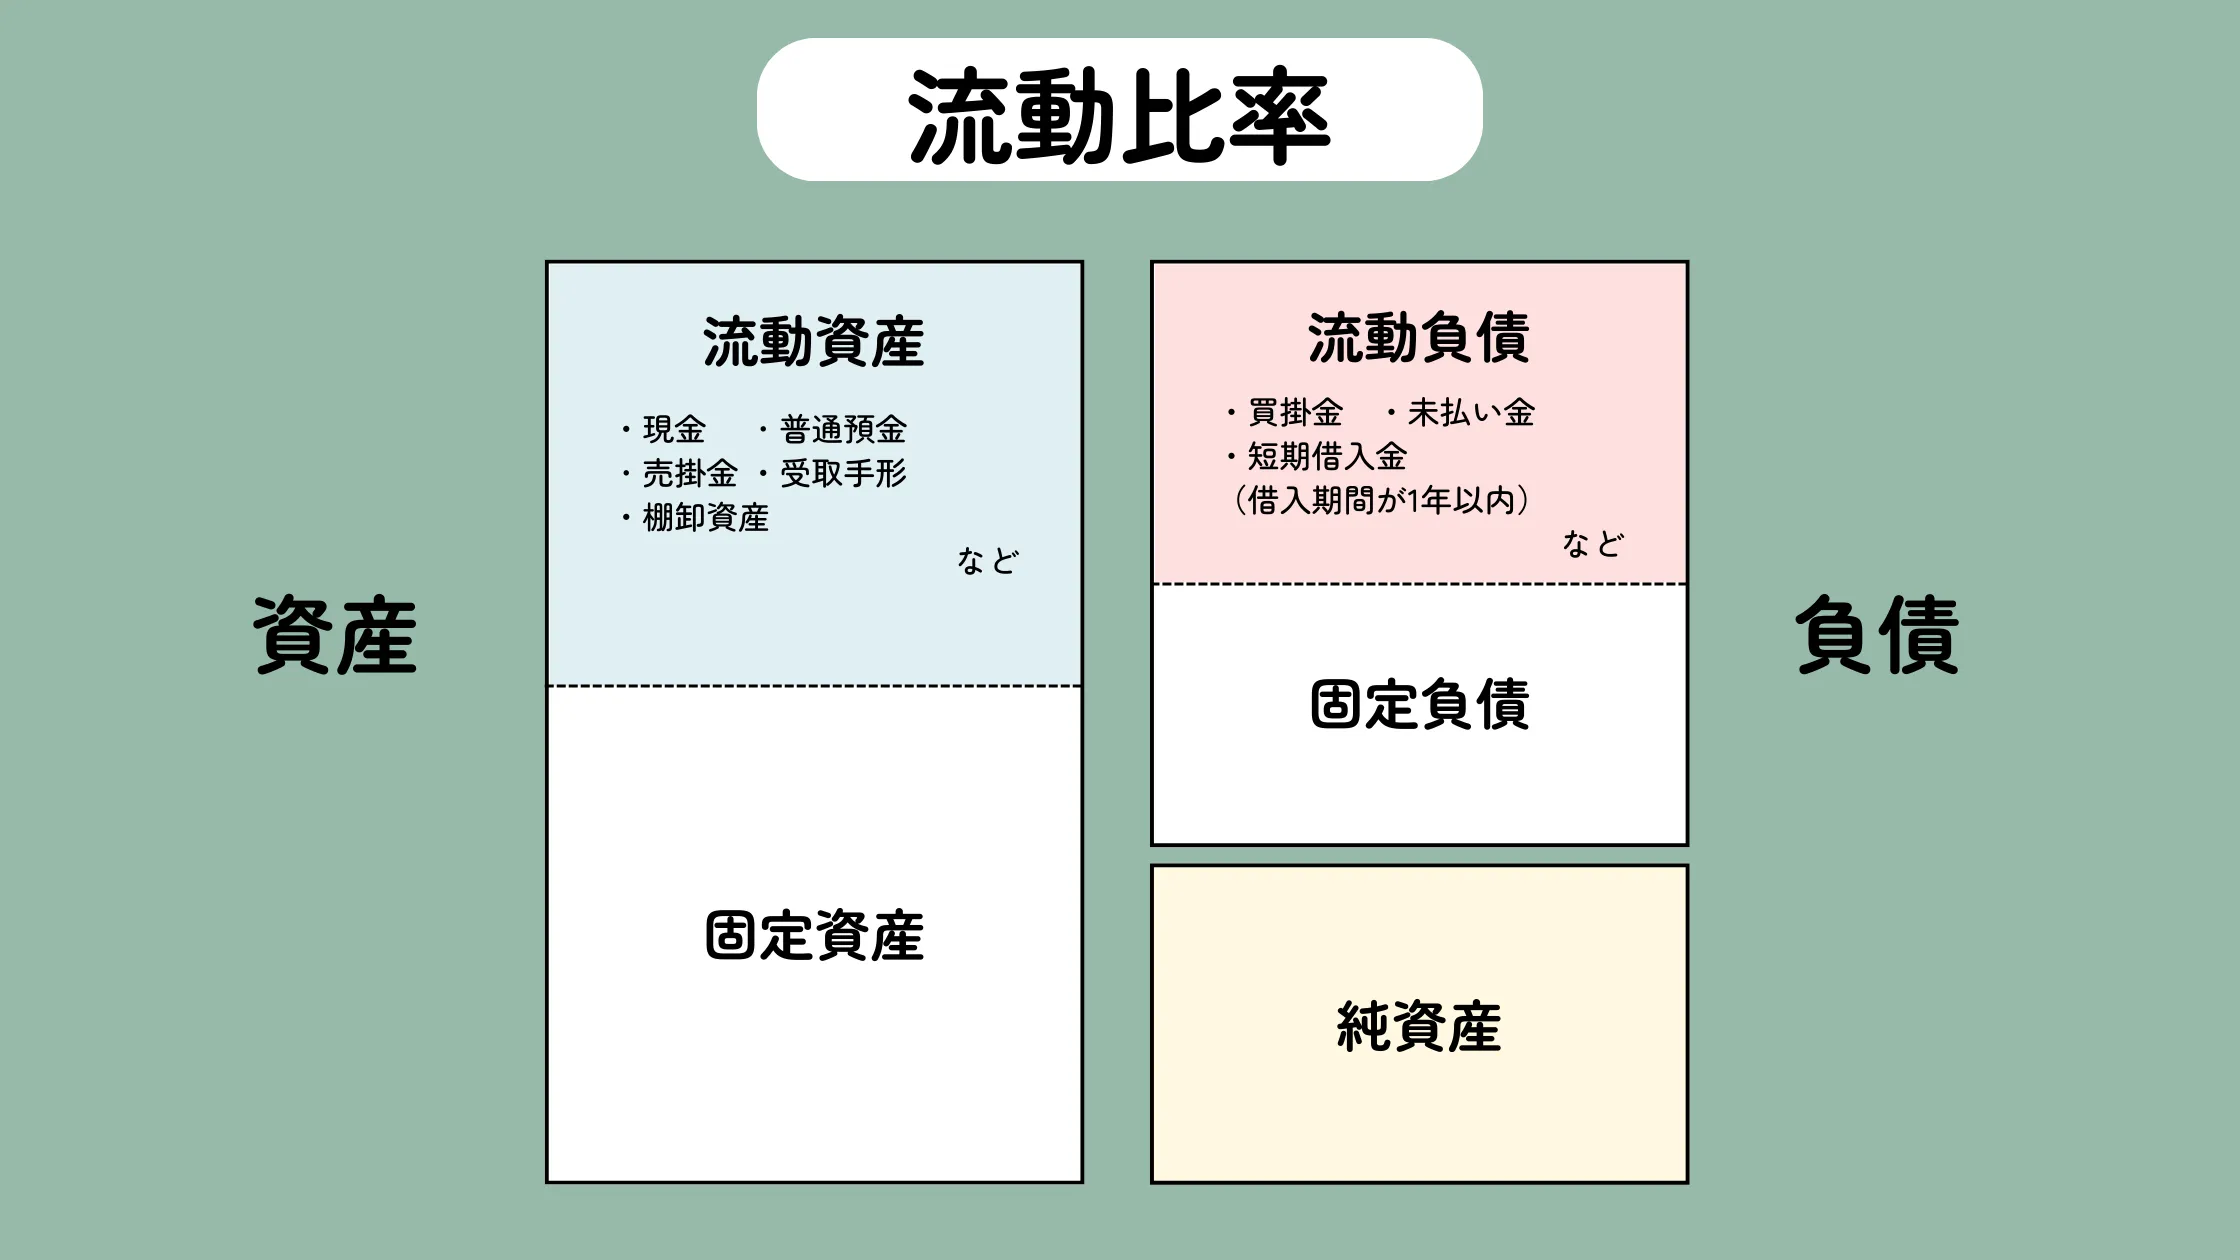
流動負債が企業の存続を脅かす水準にあるかどうかを判定するには、手元資産との対比によって「短期的な債務返済能力」を数値化しなければなりません。財務諸表分析において中核を担う指標が「流動比率」と「当座比率」です。
流動比率の計算方法は以下の通りです。
流動比率(%)=(流動資産 ÷ 流動負債)× 100
この比率は、「1年以内に支払わなければならない負債(流動負債)」に対して、「1年以内に現金化できる資産(流動資産)」がどれだけストックされているかを示します。一般的に、流動比率の適正目安は200%以上が理想、150%以上で安全圏、100%を下回ると危険水域(債務超過予備軍)と判定されます。100%未満という状態は、1年以内に回収できる資産をすべてかき集めても、1年以内に支払うべき借金を全額返済できない構造的な破綻リスクを意味します。
しかし、流動資産の中には「すぐには現金化できない商品在庫(棚卸資産)」が含まれています。より厳密に企業の即時支払能力をチェックするために用いられるのが当座比率です。
当座比率(%)=(当座資産〔現金預金+売掛金+受取手形+有価証券〕 ÷ 流動負債)× 100
当座比率は、換金性の極めて高い「当座資産」のみを分子とするため、100%以上を維持しているかどうかが確実な資金安全性のベンチマークとなります。以下の比較表に、主要な安全性指標と2026年時点の金融環境に即した判定基準をまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 流動比率 | 流動資産 ÷ 流動負債 × 100 | 150%〜200%以上で安全 100%未満は危険水域 | 業種差が大きい指標。棚卸資産が多い業態では200%あっても過信は禁物。 |
| 当座比率 | 当座資産 ÷ 流動負債 × 100 | 100%以上が合格ライン 80%未満は資金繰り逼迫 | 在庫の価値下落を排除して即応力を測るため、実務上の信頼性は極めて高い。 |
| 自己資本比率 | 純資産 ÷ 総資産 × 100 | 40%以上で優良企業 20%未満は財務脆弱 | 流動負債が急増すると分母の総資産が膨らみ、自己資本比率は急速に低下する。 |
| 手元流動性比率 | (現預金+短期有価証券)÷ 月商 | 大企業:1.0〜1.5カ月分 中小企業:1.5〜3.0カ月分 | 金利上昇局面では短期借入金のロールオーバー拒絶に備え、2カ月分以上の保持が必須。 |
一般に知られていない盲点とネットの誤解|「流動比率200%なら安全」の嘘
ネット上の簡易的な会計解説記事や入門書では、「流動比率が200%を超えていれば倒産リスクは極めて低く、絶対に安全である」という説明がしばしば見受けられます。しかし、これは実務の現場を知らない典型的な誤解であり、重大な盲点が存在します。
第1の盲点は、「流動資産の中身が腐敗しているケース」です。例えば、流動負債が1億円に対し、流動資産が2億円あれば流動比率は200%です。しかし、その流動資産2億円の内訳が「現預金1,000万円、売掛金4,000万円、棚卸資産(在庫)1億5,000万円」だった場合はどうでしょうか。もしその在庫が何年も倉庫に眠っている流行遅れのアパレルや、型落ちの電子部品といった「実質的な不良在庫(評価損を計上していない塩漬け資産)」であれば、市場で売却して現金化することは不可能です。期日が到来した流動負債1億円に対し、即座に動かせる手元現金は1,000万円しかなく、流動比率200%の優良企業という外観を保ったまま倒産に至ります。
第2の盲点は、「業態によるビジネスモデルの特殊性」です。小売業や飲食業、鉄道業、サブスクリプション型SaaS企業では、日々の売上が即座に現金で入ってくる一方で、仕入れ代金やシステム利用料の支払いは翌月末になります。売掛金がほとんど発生しないため流動資産は小さくなり、流動比率は100%を大きく下回ることが珍しくありません。世界的な優良小売チェーンや鉄道会社でも、流動比率が70%〜80%前後で推移している企業は多数存在します。「入金が先で支払いが後」という強力なキャッシュ・コンバージョン・サイクル(CCC)を持つ企業であれば、流動比率が100%未満であっても資金繰りは極めて強固です。
さらに建設業界における「未成工事受入金」の存在も挙げられます。工事の着工時に施主から前払いで受け取った資金は流動負債に計上されますが、これは将来建物を完成させて引き渡す義務(売上に振り替わるもの)であり、原則として現金を外部へ返済する義務ではありません。会計基準や業種の特質を無視して単一の比率だけを切り取る分析は、誤った経営判断や投資判断を招く最大の要因となります。
【プロの結論】経営者・投資家が見誤る心理的トラップとリスク回避の判断基準
認知バイアスがもたらす「売上至上主義の罠」
なぜ多くの企業が流動負債の肥大化を放置し、最終的に破綻の坂を転がり落ちてしまうのでしょうか。行動経済学や組織心理学の知見を借りれば、その根本的な病理は経営陣が陥る「楽観バイアス」と「コミットメントのエスカレーション(サンクコスト効果)」に起因しています。
昭和・平成の高度成長期から続く日本のビジネス社会には、「売上さえ右肩上がりに伸びていれば、資金繰りは銀行が何とかしてくれる」という売上至上主義の信仰が根強く残存してきました。売上規模を拡大するために無理な値引きや長い支払猶予(回収サイト120日など)を受け入れ、膨らんだ運転資金の穴を短期借入金で埋め合わせる。この自転車操業に一度手を染めると、経営者は「今さらアクセルを緩めたら一気に倒れてしまう」という恐怖から、さらに短期借入金を積み増す悪循環に陥ります。
ここで問われるのが、経営における「心理的バウンダリー(境界線)」の確立です。健全な財務規律とは、「本業の営業活動が生み出すキャッシュフローの範囲内で返済可能な負債」と、「単なる延命処置として積み上げられた不健全な負債」との間に明確な境界線を引く行為に他なりません。短期借入金のロールオーバーに依存し、自前のキャッシュ創出力と借入依存の境界が曖昧になった企業から順に、金利ある世界で淘汰されていきます。
【実践指針】流動負債の改善に直ちに着手すべき企業・不要な企業の判断基準
自社や投資先企業の財務健全性を評価するにあたり、以下の明確な判定基準を用いてリスクを峻別してください。
【直ちに流動負債の圧縮・是正に着手すべき企業の条件】
- 当座比率が80%を恒常的に下回っており、棚卸資産(在庫)の回転期間が前年より長期化している。
- 短期借入金の残高が「月商の2倍」を超えており、返済原資が本業の営業利益ではなく新たな借り換えに依存している。
- 売上債権の回収サイト(入金まで日数)が、仕入債務の支払サイト(出金まで日数)よりも2カ月以上長い。
- 取引先から支払手形の期日延長や分割払いを要請される頻度が増えている。
【流動負債の比率が高くても慎重に見守るだけでよい企業の条件】
- 売上代金の回収が現金またはクレジットカード決済(入金が極めて早い)中心で、買掛金の支払サイトの方が圧倒的に長いBtoC小売業・外食業。
- 流動負債の大半が「前受金」「契約負債」「未成工事受入金」であり、返済不要で将来確実に売上へ転換されるビジネスモデル。
- 営業キャッシュフローが潤沢な黒字であり、手元流動性比率として月商の2カ月分以上の純粋な現預金を常時確保している。
【流動負債とは】に関するよくある質問(FAQ)
Q1:流動負債が固定負債よりも多い財務状況は危険ですか?
A1:一概に危険とは言い切れませんが、警戒を要するサインです。設備投資を多く必要としないITサービス業や商社では、もともと固定負債が少なく流動負債の割合が高くなるのが自然です。しかし、製造業などで長期的に使う設備を短期借入金(流動負債)で調達している場合は、資金使途と調達期間がミスマッチを起こしており、銀行の借り換え停止によって即座に破綻するリスクがあります。流動資産とのバランスおよび当座比率が100%を保てているかを確認してください。
Q2:個人事業主や設立直後の小規模法人でも、流動比率を気にする必要はありますか?
A2:極めて重要です。むしろ余剰資金が乏しい小規模事業者ほど、流動負債の急増は死活問題になります。小規模法人の場合は、指標の計算以上に「毎月の固定費(家賃や人件費)と翌月に決済期日を迎える買掛金・借入金返済の合計額」が、現在の預金残高を下回っていないかを週単位で把握する資金繰り表の作成が最優先となります。 (出典: 流動 負債 と は(Yahoo!ニュース))
Q3:膨らみすぎた流動負債を安全に減らすための最も実効性の高い打ち手は何ですか?
A3:根本的な打ち手は3つあります。第
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。