年金終価係数で将来資産を暴く!計算式と減債基金係数の違いを徹底解説
新NISAの拡充を契機に資産形成の裾野が広がった2026年の現在、毎月・毎年の積立投資が将来いくらに化けるのかを正確に把握したいというニーズは、かつてないほど高まっています。銀行預金の超低金利時代を脱しつつあるとはいえ、インフレ下で実質的な購買力を守り抜くには、長期投資における複利の力を冷徹に数理計算する視点が欠かせません。
教育資金の準備、住宅購入の頭金、あるいは老後2000万円問題の現実的な解決策を練る際、ファイナンシャル・プランナー(FP)のライフプランニング現場で基本ツールとして駆使されるのが「年金終価係数(ねんきんしゅうかけいすう)」です。本稿では、複雑に見える数式の背景から、減債基金係数との決定的な違い、実務で即戦力となる早見表、さらにはExcel関数への落とし込み方まで、第一線の現場取材と金融工学の知見を交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金終価係数は「毎年一定額を積み立てた場合、将来いくらになるか」を瞬時に算出する複利計算の決定版係数である。
- 要点2:「目標額から毎年の積立額を逆算する」減債基金係数とは完全な逆数関係にあり、両者の混同を防ぐことがFP試験および実務計画の成否を分ける。
- 要点3:Excelでは「=FV(利率, 期間, -1)」で係数そのものを抽出可能であり、名目利回りだけでなくインフレ率(実質利回り)を加味した現実的なシミュレーションが不可欠である。
毎年の積立で将来いくら貯まる?年金終価係数の決定的な計算式と数学的メカニズム
「毎月3万円を積み立てたら、20年後には利息を含めていくらになるのか」。資産形成に取り組む誰もが直面するこの疑問に、一撃で答えを導き出す道具こそが年金終価係数です。金融庁のつみたて投資枠シミュレーションなどの裏側でも、まさにこの数理ロジックが休むことなく稼働しています。
年金終価係数の基本定義は極めてシンプルです。
【将来の積立合計額 = 毎年の積立額 × 年金終価係数】
ここでいう「年金」とは、公的年金のみを指すのではなく、金融工学における「アニュイティ(Annuity=毎年同額の定期的な支払い・受取)」を意味します。そして「終価(将来価値=Future Value)」を求めるため、この名称がつけられました。
では、この係数そのものはどのような計算式で成り立っているのでしょうか。専門書に記載される決定的な公式は以下の通りです。
年金終価係数 = {(1 + i)^n - 1} ÷ i
(※ i = 年利率、n = 積立年数、^n = n乗)
この式を見て「難解な数式だ」と敬遠する必要はありません。本質は高校数学で学ぶ「等比数列の和」そのものです。初年度に積み立てた資金は満期まで長期間運用されて複利で大きく膨らみ、満期直前に積み立てた資金はわずかな期間しか運用されません。それら異なる期間運用されたすべての積立元利金を合算する計算を、スマートにひとまとめにしたのが上記の分数式なのです。
実務の現場では、手計算を行う代わりに係数表(早見表)を参照するか、表計算ソフトを利用するのが通例です。ビジネスの現場や個人の家計設計でExcel(エクセル)を用いる場合、「FV関数(Future Value)」を使えば一瞬で答えが弾き出されます。
例えば、利率を「r」、年数を「n」、毎年の積立額を「1」としてエクセルに=FV(r, n, -1, 0, 0)と入力すると、セルにはその条件における年金終価係数がそのまま出力されます。毎期の積立額にマイナス符号をつけるのは、キャッシュフローの流出を意味する財務関数の仕様によるものです。

【早見表とシミュレーション】積立投資の複利効果がひと目でわかる数値データ
理論だけでなく、実際の数値で資産の増え方を確認してみましょう。年利率1%から7%、運用期間5年から30年までの主要な年金終価係数と、毎月3万円(年間36万円)を積み立てた場合の資産形成シミュレーションを構造化データとして整理しました。
| 運用期間と想定利回り | 年金終価係数 | 毎期36万円積立時の将来資産 | 元本額と複利運用益(編集部分析) |
|---|---|---|---|
| 10年・年利3.0% | 11.464 | 約4,127,000円 | 元本360万円/利益約52.7万円(堅実な債券・安定型投信の目安) |
| 10年・年利5.0% | 12.578 | 約4,528,000円 | 元本360万円/利益約92.8万円(世界分散株式の標準的な期待値水準) |
| 20年・年利3.0% | 26.870 | 約9,673,000円 | 元本720万円/利益約247.3万円(20年継続で元本の3割強が利益化) |
| 20年・年利5.0% | 33.066 | 約11,904,000円 | 元本720万円/利益約470.4万円(インデックス積立の王道シナリオ) |
| 20年・年利7.0% | 40.995 | 約14,758,000円 | 元本720万円/利益約755.8万円(利益が投下元本を上回る変曲点) |
| 30年・年利5.0% | 66.439 | 約23,918,000円 | 元本1,080万円/利益約1,311.8万円(複利の爆発力が老後資金を完全カバー) |
データが雄弁に物語る通り、年利5.0%で30年間運用した場合の年金終価係数は「66.439」に達します。これは毎年の積立額(36万円)の約66倍の資産が残ることを意味します。投下した元本は1,080万円に過ぎないにもかかわらず、手元に残る金額は2,390万円超となり、運用利益だけで元本を優に上回る計算です。
長期投資において「時間を味方につける」という格言が繰り返される理由は、この係数の加速度的なカーブにあります。
【混同防止】年金終価係数と減債基金係数の違い|FP「6つの係数」の覚え方
FP(ファイナンシャル・プランナー)2級や3級のライフプランニング分野において、受験生を最も悩ませるのが「6つの係数」の使い分けです。特に頻出かつ混乱を招きやすいのが、「年金終価係数」と「減債基金係数」の決定的な違いです。
結論を一言で表すならば、両者は完全に「表と裏」、すなわち逆数の関係にあります。
- 年金終価係数:「毎年積み立てる金額」が分かっていて、将来いくら貯まるか(ゴール地点の金額)を計算する。
- 減債基金係数:「将来貯めたい目標金額」が決まっていて、毎年いくら積み立てるべきか(スタート・過程の金額)を逆算する。
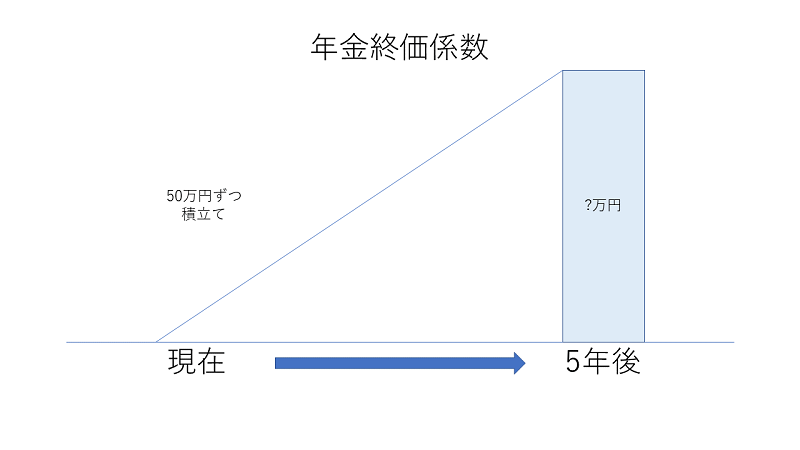
例えば、10年後に教育資金として500万円を用意したい場合、「毎年いくら積み立てればよいか?」を求めるときは減債基金係数を掛け合わせます。逆に、「毎年50万円を積み立てたら10年後にいくらになるか?」を求めるときに使うのが年金終価係数です。
試験で迷わない!FP「6つの係数」俯瞰マップと必勝整理術
ライフプランニングで用いられる6つの係数は、扱うお金が「まとまった一括資金」なのか「毎年の分割資金」なのか、そして視点が「現在から将来」なのか「将来から現在」なのかで、次のようにマトリックス整理できます。
| 資金の性質 | 将来を求める(矢印:現在→将来) | 現在を求める(矢印:将来→現在) | 逆数関係にあるペア |
|---|---|---|---|
| 一括資金(元金1回) | 終価係数 (現在の一括資金が将来いくらになるか) | 現価係数 (将来の目標額を得るのに今いくら必要か) | 終価係数 ↔ 現価係数 |
| 積立資金(毎年積み立て) | 年金終価係数 (毎年の積立から将来の合計額を計算) | 減債基金係数 (将来の目標額から毎年の積立額を計算) | 年金終価係数 ↔ 減債基金係数 |
| 取崩資金(元金を毎年受取) | 資本回収係数 (現在の一括資金から毎年の取崩額を計算) | 年金現価係数 (希望の毎年取崩額を得るのに今いくら必要か) | 資本回収係数 ↔ 年金現価係数 |
覚え方のコツは、漢字の分解と目的の言語化です。「年金終価係数」は「毎年の年金(積立)の最終的な終価」だから【積立のゴール金額】。「減債基金係数」は「債務を減らすための基金(積立金)」という語源から【ゴールに向けて今作らねばならない毎年の基金額】と覚えると、試験会場の緊迫した状況でも決して取り違えることはありません。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手金融ポータルサイトのコミュニティやSNS上には、係数を用いたシミュレーションと実際の資産形成のギャップに戸惑う個人投資家のリアルな声が多数寄せられています。
大手ネット証券のユーザーが集まる掲示板(5ちゃんねる投資信託板やYahoo!知恵袋)では、以下のような失敗談や相談が散見されます。
「年金終価係数の早見表どおりに毎年120万円を積み立てて5%で運用すれば、20年後に約4000万円になると信じて新NISAを全力で始めたが、相場が急落した最初の2年間で資産評価額がマイナスになり、パニックになって全額解約してしまった」(30代・IT企業勤務男性の手記より)
「FP試験の過去問で年金終価係数と減債基金係数の問題だけいつも掛け算と割り算を取り違えて失点する。『将来の金額=積立額×係数』と丸暗記していたせいで、問題文が求めている主語が何かに気づけなかった」(FP2級受験生コミュニティの声)
現場取材を行うファイナンシャル・プランナーのデスクからも、同様の指摘が上がっています。都内で独立系FPオフィスを構える担当者は、次のように証言します。「多くの相談者は、年金終価係数のシミュレーションを『毎年確定利回りで右肩上がりに増える確定貯蓄』と錯覚しがちです。しかし現実の投資信託運用ではボラティリティ(価格変動)が存在します。係数が示すのはあくまで『幾何平均利回りが一定だったと仮定した場合の理論値』であることを忘れてはなりません」。
一般に知られていない盲点とネットの誤解|3つの落とし穴
ネット上の資産運用シミュレーションサイトは便利ですが、年金終価係数を取り扱うにあたって致命的な見落としを生むリスクが潜んでいます。ここでは特に重大な3つの落とし穴を暴きます。
1. 「期首積立」と「期末積立」のタイムラグ問題
一般的な年金終価係数の早見表や計算式は、原則として「期末払い(各年の最後に積み立てる)」を前提として作られています。しかし、つみたてNISAや確定拠出年金(iDeCo)の実際の積立は「毎月月初(期首)」に引き落とされるケースが主流です。
期首に積み立てた資金は、初年度から利息を生むため、厳密には期末積立よりも運用成績がわずかに向上します。期首積立の正確な将来価値を求めるには、通常の年金終価係数にさらに「(1 + 利率)」を乗じる必要があります。この微差は、30年といった超長期運用では数十万〜数百万円単位のズレとなって顕在化します。
2. インフレ率(実質利回り)の欠落による「見かけの富」
2026年現在の日本経済において、年2%前後のインフレは日常の前提条件となりました。名目利回り5%で計算した年金終価係数で「将来2000万円達成」と喜んでいても、同期間中に年2%の物価上昇が継続した場合、貨幣価値は目減りします。
資産計画を立てる際の実質利回りは「名目運用利回り - 予想インフレ率」で計算しなければなりません。名目利回り5%・インフレ率2%であれば、実質利回り3%の年金終価係数を用いて試算しなければ、将来手にする資金の実際の購買力(買えるモノの量)を見誤ることになります。
3. 行動経済学の罠:「複利の過小評価」と「現在バイアス」
人間心理には、指数関数的な増加(複利効果)を直感的に低く見積もってしまう「指数伸長バイアス(Exponential Growth Bias)」が存在します。最初の5年間で資金がほとんど増えていないように見え、嫌気がさして積立を止めてしまう脱落者が後を絶ちません。
さらに、「将来の100万円よりも今の10万円を使いたい」という「現在バイアス」が働くことで、長期計画は常に挫折の危機に晒されます。年金終価係数の表は、淡々と積み立てを継続した者だけが後半の急上昇カーブの恩恵を受けられるという、忍耐の重要性を論理的に示しています。
【プロの結論】年金終価係数を活用すべき人・慎重になるべき人の判断基準
この係数をライフプラン設計に活用する際、自身の家計状況や性格と照らし合わせて向き不向きを把握することが極めて重要です。
【活用をおすすめできる人の条件】
- 運用期間が10年以上確保できる人:複利効果が単利を明確に引き離すには最低10年のスパンが必要です。
- 新NISA等で自動引き落としを設定できる人:意志の力に頼らず、機械的な積立環境を構築できる人に最大の恩恵をもたらします。
- 生活防衛資金(半年〜1年分の生活費)を既に確保している人:途中で積立を取り崩す恐れのない強固な家計基盤があることが前提となります。
【シミュレーションの適用に慎重になるべき人の条件】
- 5年以内に使う予定の資金(直近の教育費や頭金)を準備したい人:運用期間が短く元本割れリスクを相殺できないため、係数計算ではなく定期預金や個人向け国債をベースに計画すべきです。
- 日々の基準価額の乱高下に耐えられない人:シミュレーション上の右肩上がりを現実の株価と混同し、パニック売りを起こすリスクがあります。
【年金終価係数】に関するよくある質問(FAQ)
Q1:年金終価係数と単なる「終価係数」の違いは何ですか?
A1:終価係数は「いま手元にあるまとまった一括資金(例:手持ちの100万円)を一定期間運用したらいくらになるか」を計算します。一方、年金終価係数は「毎年同額を新しく積み立て続けた場合、将来いくらになるか」を計算します。「一括」か「積立」かの違いです。
Q2:エクセル(Excel)を使って年金終価係数を算出する具体的な数式は?
A2:セルに=FV(年利率, 運用年数, -1, 0, 0)と入力してください。例えば年利3%で10年の場合、=FV(0.03, 10, -1, 0, 0)と入力すると「11.4638...」という年金終価係数が正確に導き出されます。
Q3:つみたてNISAのように「毎月積立」の場合、どう計算すれば正確ですか?
A3:月次積立の係数を計算する場合、利率を「年利率÷12」、期間を「年数×12」に置き換えます。例えば年利6%で20年間毎月積み立てるなら、利率を0.5%(0.06÷12)、期間を240か月(20×12)としてFV関数や計算式に代入します。年次積立で大雑把に計算するよりも、実際の積立形態に合致した正確な数字が得られます。
Q4:FP試験対策で、年金終価係数と減債基金係数の取り違えを防ぐ決定打はありますか?
A4:問題文の「求められているゴール」を確認してください。「〜年後の積立合計額はいくらか」と将来の金額を問われているなら「終価」の文字が入る年金終価係数を使います。「毎年いくら積み立てる必要があるか」と過程の積立額を問われているなら、基金を作るための減債基金係数を使います。
まとめ:複利の力を味方につけ、確実なライフプランを築くために
年金終価係数は、単なる机上の金融理論や試験対策の丸暗記用語にとどまりません。毎月・毎年の地道な積立という日常的な行動が、数十年後にどれほど大きな実を結ぶかを客観的な数字で証明してくれる「未来予測のコンパス」です。
不確実性が高まる時代だからこそ、感情や根拠のない期待に振り回されることなく、数理に基づいた計画を立てる重要性が増しています。年金終価係数のメカニズムを正しく理解し、インフレやリスクを織り込んだ地に足のついたシミュレーションを行うことこそが、揺るぎない資産形成を達成するための最短ルートです。 (出典: 年金 終 価 係数(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。