中高齢寡婦加算が廃止?2026年最新の制度改革と受給条件の真相
厚生労働省の社会保障審議会年金部会において、遺族年金制度の抜本的な見直し案が提示されて以降、年金相談の窓口やSNS上では「中高齢寡婦加算が廃止されるのではないか」「これからの生活はどうなるのか」という切実な声が急速に広がっています。長年連れ添った夫に万が一の事態が起きた際、残された妻の生活を支える重要なセーフティネットとして機能してきた本制度だけに、当事者や将来の対象者にとって看過できない事態です。
公的年金制度の屋台骨にメスが入る背景には、単なる財源不足の穴埋めにとどまらない、戦後の家族観の変容と女性の就労構造の変化という構造的な要因が存在します。ネット上に飛び交う過激な臆測を排し、公式発表資料や審議会での議論、制度本来の支給要件や金額推移を整理しながら、見直しの真相とこれからのサバイバル戦略を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「即時全廃」の噂は誤解であり、厚生労働省の年金制度改革で検討されているのは男女間格差の解消を目的とした2028年以降の段階的移行と有期給付化。
- 要点2:現行の受給要件は夫死亡時に40歳以上65歳未満で生計維持されていた子なし妻等で、年額635,500円(月額約5.3万円)が65歳まで遺族厚生年金に上乗せ支給。
- 要点3:65歳以降は自身の老齢基礎年金受給に伴い加算が終了し生年月日に応じて経過的寡婦加算へ移行するが、既受給者には激変緩和措置が講じられる見込み。
中高齢寡婦加算が廃止される噂の真相|厚生労働省が狙う年金制度改革の背景
インターネット上で「遺族年金の改悪」「中高齢寡婦加算の全廃」という強い見出しが拡散された発端は、厚生労働省が進める年金制度改革の議論にあります。社会保障審議会年金部会が提出した議論の整理において、残された配偶者の性別によって生じている給付水準や支給期間の不均衡を是正し、現役世代の就労を阻害しない仕組みへと再構築する方針が示されたためです。
結論から申し上げると、現在受給している人や制度改革直前に対象となる人が突然給付を打ち切られるわけではありません。関係者の証言や公開資料によれば、見直しの本質は「制度の現代化」にあります。昭和の時代に確立された「夫が稼ぎ、妻が家事・育児を一手に担う」という標準世帯モデルを前提とした仕組みが、共働き世帯が多数派となった現代社会の実態と乖離している点が制度改革の経緯における最大の争点となっています。
改革案で有力視されているのは、従来の長期にわたる一律給付から、自立支援を目的とした「5年程度の有期給付加算」への再編、および給付対象の男女平等化です。2028年を目処とした段階的廃止と経過措置の導入がシミュレーションされており、既受給者の権利を守りつつ、将来世代に対して新たな給付体系を適用していくグラデーション型の移行が計画されています。ネット上で見られる「ある日突然一円ももらえなくなる」という言説は、議論のプロセスを極端に単純化した誤報と言わざるを得ません。

【2026年最新】中高齢寡婦加算の支給要件と金額|遺族基礎年金との違いを整理
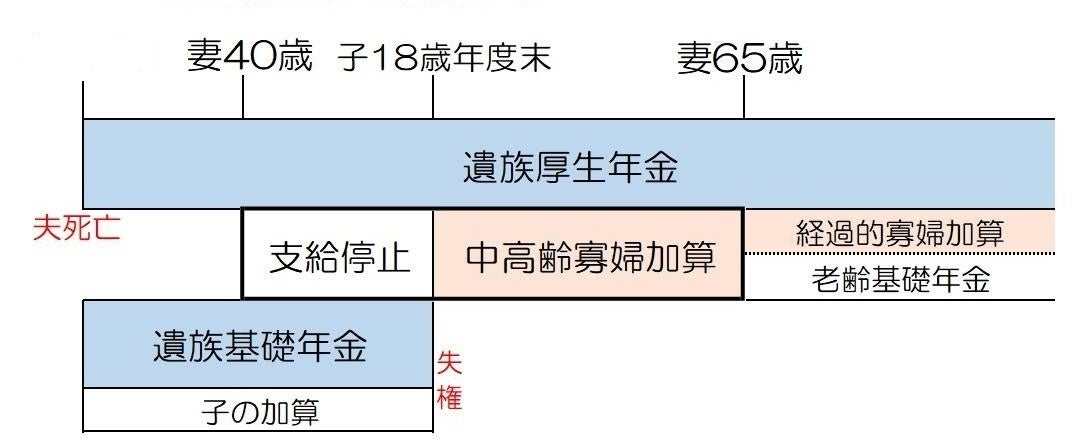
現行制度における中高齢寡婦加算とは、会社員や公務員であった夫が亡くなった際、要件を満たす妻が受給する遺族厚生年金に上乗せされる定額の加算給付です。日本年金機構の規定によると、支給金額は年額635,500円(月額約52,958円)に設定されています。この額は、国民年金から支給される遺族基礎年金の満額の4分の3に相当する水準です。
支給を受けるための具体的な中高齢寡婦加算の支給要件は、以下のいずれかに該当する「妻」に限定されています。
- 夫が亡くなった当時、40歳以上65歳未満で、生計を同じくしている高校生以下の子どもがいない妻
- 夫が亡くなった当時、遺族基礎年金の対象となる子どもがいた妻で、子が18歳到達年度末(障害等級1級・2級の場合は20歳)を迎えて遺族基礎年金の支給が終了した時点で40歳以上であった妻
混同されやすいのが「遺族基礎年金との違い」です。遺族基礎年金は、18歳未満の子どもがいる配偶者(または子ども自身)にしか支給されません。そのため、子どもがいない夫婦や、子どもがすでに独立している40歳以上の妻は、夫が亡くなっても遺族基礎年金を受け取ることができません。この「子どものいない中高齢女性の急激な収入減」を防ぎ、本人が65歳になって老齢基礎年金を受け取れるようになるまでの「公的な生活保障のつなぎ」として設計されたのが中高齢寡婦加算です。
ただし、夫を亡くした「妻」のみが対象であり、妻を亡くした「夫」は一切受給できない点や、本人が65歳に達した時点で自動的に加算が終了する点、再婚した場合には受給権そのものが失権する点など、厳格な支給要件と支給停止要件が定められています。
制度比較で見える給付の落差|中高齢寡婦加算と経過的寡婦加算のデータ検証
夫に先立たれた女性の年金給付は、年齢や生年月日によって受け皿が複雑に変化します。特に65歳を迎えたタイミングで、それまで毎月支給されていた中高齢寡婦加算が失効し、自身の年金へと切り替わる局面は、多くの受給者が家計の再設計を迫られるポイントです。
以下の比較表は、現行制度における主要な給付項目、支給額、受給条件、および制度改革における見直しの方向性を整理したデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 中高齢寡婦加算 | 年額635,500円(月額約5.3万円) 40歳から65歳になるまで支給 | 遺族基礎年金(満額)の4分の3相当を固定支給 | 40代〜60代女性の無年金期間を埋める手厚い給付だが、男性排除の不平等が改革の発火点に。 |
| 経過的寡婦加算 | 昭和31年4月1日以前生まれ限定 (月額数千円〜約5万円、生年月日連動) | 自身が満額受給できない老齢基礎年金の補填 | 昭和31年4月2日以降生まれは支給ゼロ。すでに自然消滅へ向かっている過渡期の制度。 |
| 改革後の新設案(有期給付) | 原則5年間の有期支給を軸に検討 男女不問・就労自立支援を目的化 | 死亡時55歳未満の夫に対する現行給付期間と同等 | 年齢制限撤廃で公平性は担保されるが、非正規雇用の専業・パート女性には極めて厳しい減額要因。 |
| 遺族厚生年金(本体) | 死亡した夫の報酬比例部分の4分の3 再婚等がない限り原則生涯支給 | 夫の過去の平均標準報酬額および加入期間に依存 | 本体部分は維持される見込みだが、加算部分が失われるだけで生涯受給総額は数百万円規模で減少。 |
特に注目すべきは「経過的寡婦加算」の実態です。中高齢寡婦加算は妻が65歳を迎えると自動的に消滅しますが、昭和31年4月1日以前に生まれた女性に限り、65歳以降も「経過的寡婦加算」として遺族厚生年金に少額が加算され続けます。しかし、昭和31年4月2日以降に生まれた女性は、国民年金の強制加入期間が40年確保できた世代とみなされるため、この経過的寡婦加算は一切支給されません。65歳を迎えた瞬間に約63万5,000円の手当がすっぽり抜け落ちる構造は、現行制度下ですでに多くのシニア女性を直面させている現実です。

【実態検証】「生活が成り立たない」当事者の悲鳴とネットの反応
厚生労働省の検討会資料が報じられて以降、SNSやネット掲示板、年金相談会では、制度改正に対する強い危機感と憤りが渦巻いています。公的窓口に寄せられる相談やネット上の論争を分析すると、当事者が抱える切実な構造的苦境が浮かび上がってきます。
大手掲示板やX(旧Twitter)で頻繁に見られるのは、「50代で夫を亡くし、パート年収120万円と中高齢寡婦加算でようやく住宅ローンと光熱費を賄っている。これが有期化されたら路上に放り出される」「政府は女性活躍と言うが、50代後半の女性が正社員として十分な賃金を得られる就職口がどれほどあるのか」といった、雇用環境の厳しさを訴える声です。
長年専業主婦や扶養内パートとして家庭を支えてきた女性にとって、夫の死亡後に突然「自立して稼げ」と突き放されることは、経済的死刑宣告に等しいと感じられるケースが少なくありません。一方で、共働き世帯や独身世帯のネットユーザーからは異なる視点も噴出しています。
「なぜ妻だけが無条件に65歳まで手厚く加算され、夫が妻を亡くしたときは5年しか出ないのか」「独身税や共働きへの負担増を放置して、片親・専業主婦家庭の優遇だけを守るのは不公平だ」という、男女平等と公平負担を求める主張です。世代間・性別間の対立構造が激化する中で、厚生労働省は「既受給者の生活保護」と「制度の公平化」という極めて困難な舵取りを迫られています。
一般に知られていない盲点とネットの誤解|「明日からゼロ」になるわけではない
過熱する報道やネットのまとめ記事により、多くの受給者が誤解している「落とし穴」を是正しておく必要があります。恐怖を過剰にあおる言説に惑わされず、制度の正確な仕組みを把握することが不可欠です。
第一の誤解は、「法改正が決まれば、現在受給中の加算が直ちに打ち切られる」という不安です。日本の年金制度の改定史において、過去に支給決定が下りている受給権者に対して不利益な遡及適用が行われた前例は皆無に等しく、今回も「すでに権利が発生している既受給者」および「制度施行時点で一定年齢以上の対象者」には手厚い経過措置が講じられる見通しです。明日から口座への入金が止まるような事態はあり得ません。
第二の盲点は、「遺族厚生年金そのものが消滅する」という混同です。見直しが議論されているのはあくまで上乗せ部分である「中高齢寡婦加算」と、若年子なし配偶者への有期制限であり、夫の納付実績に基づく報酬比例部分(遺族厚生年金本体)は、今後も生涯にわたって支給される基本骨格が維持されます。
そして第三の盲点は、支給停止要件の見落としです。現行制度下であっても、受給権を持つ妻が別の男性と事実婚(内縁関係を含む)状態になった場合や、再婚した場合はその時点で加算も遺族厚生年金も全額失権します。また、自身の老齢厚生年金の受給権が発生した際、併給調整によって実質的な手取りが想定を下回るケースが存在することも、事前に知っておくべき必須知識です。
昭和モデルの終焉とジェンダー不均衡|家族社会学から読み解く制度改革の必然性
なぜ今、中高齢寡婦加算の解体が進められようとしているのか。その深層には、家族社会学が指摘する「戦後昭和型ジェンダー構造の崩壊」が存在します。
中高齢寡婦加算が創設された昭和40年(1965年)代当時は、「男は外で働き、女は家庭を守る」という性別役割分担が日本社会の絶対的な規範でした。女性の大学進学率は低く、結婚退職が慣例化していたため、中高年で夫を亡くした女性が自活できる正規雇用市場は皆無に等しかったのです。当時の法制化において、寡婦加算は「夫という大黒柱を失った無力な妻に対する人道的救済」として正当化されていました。
しかし、2020年代半ばを過ぎた現在、共働き世帯数は専業主婦世帯の3倍を超え、女性の就労率は過去最高を記録し続けています。こうした構造変化の中、家族社会学や法制審議会で指摘され続けてきたのが「制度が内包するジェンダーバイアス」です。
現行法では、妻を亡くした55歳未満の夫には遺族厚生年金が一切出ないか、出ても5年間の有期給付に制限される一方、夫を亡くした妻は30歳以上であれば生涯給付、40歳以上なら中高齢寡婦加算まで加わるという圧倒的な「男尊女卑ならぬ女尊男卑」の不均衡が存在してきました。この不平等を是正し、「性別ではなく、真に困窮している個人を支援する」という国際標準のセーフティネットへ脱皮することが、今回の改革の真の狙いです。
家族の扶養に依存する人生設計から、個人ごとの自立と相互補完を基盤とする社会への転換期において、中高齢寡婦加算は昭和の歴史的使命を終えつつある象徴的な制度といえます。
【プロの結論】今後の制度改定に備えるべき人・影響が少ない人の判断基準
これから訪れる年金制度改革に対し、漫然と不安を抱えるのではなく、自身がどのリスク区分に属しているかを客観的に見極める必要があります。制度変更の影響度合は、現在の年齢と就労状況によって残酷なまでに二極化します。
【影響が極めて少ない・過度な心配が不要な人】
- すでに中高齢寡婦加算を受給している60代前半の女性:既得権保護および激変緩和措置の対象となる公算が極めて高く、現行の受給条件が維持される可能性が大半です。
- 長年フルタイムで働き、自身の厚生年金記録が充実している女性:将来受け取る自身の老齢厚生年金が高額である場合、遺族厚生年金の併給調整により、もともと加算の恩恵が限定的であるため、制度改定の実質的打撃は小さくなります。
【直ちに家計防衛とキャリア設計の転換が求められる人】
- 夫の扶養内で働き続ける30代〜40代の専業主婦・短時間パート女性:制度改定の本格施行期に直面する世代であり、夫が他界した際の「有期給付(5年程度)」への縮小をダイレクトに受けるリスクがあります。
- 貯蓄や資産形成が手薄で、公的保障を前提に老後設計を立てている世帯:遺族年金の上乗せ給付を頼りにした住宅ローン返済計画や老後資金計画は完全に破綻する恐れがあります。夫の民間生命保険の見直し、妻自身の社会保険加入による厚生年金記録の構築、新NISA等を活用した自己防衛型の資産形成へのシフトが急務となります。
【中高齢寡婦加算】に関するよくある質問(FAQ)
Q1:夫が亡くなった後、妻が再婚したら中高齢寡婦加算はどうなりますか?
A1:再婚した時点で遺族厚生年金自体の受給権が消滅するため、中高齢寡婦加算も支給停止ではなく完全に失権します。法律上の婚姻届を提出した場合はもちろん、住民票上で同一世帯となり事実上の内縁関係(事実婚)とみなされた場合も受給権を失います。虚偽の届出で受給し続けた場合は不正受給として返還を求められます。
Q2:65歳になると加算がなくなると聞きましたが、収入は一気に減ってしまいますか?
A2:中高齢寡婦加算(年額約63万5,000円)は65歳到達月の翌月分から加算されなくなりますが、65歳からは妻本人自身の「老齢基礎年金」の支給が始まります。妻本人の国民年金納付月数が満額に近ければ、年間約80万円台の老齢基礎年金が受給できるため、世帯としての給付総額が即座に激減するわけではありません。ただし、自身の未納期間が長い場合は手取りが下がるリスクがあります。
Q3:中高齢寡婦加算を受給しながら外で働いて給料を得ることは可能ですか?
A3:受給しながら就労して収入を得ることは完全に自由であり、一般的な給与所得によって中高齢寡婦加算が減額・支給停止されることはありません。60歳未満であれば在職老齢年金のような給与連動停止の対象にもならないため、パートや就職で収入を確保しつつ、加算を満額受け取ることが生活防衛の最善策となります。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の議論が示す通り、中高齢寡婦加算の見直しは「突発的な打ち切り」ではなく、昭和の家族観から令和の男女共同参画社会への適応を目指す、構造的な制度改革の一環です。ネット上で拡散される扇情的な情報に惑わされず、公的年金機構や厚生労働省が公表する正確な一次情報を冷静に見極める必要があります。
既受給者や高年齢層に対しては手厚い経過措置が図られる見込みである一方、現在30代から40代の現役世代は「夫の遺族年金だけに頼り切るライフプラン」を根本から見直さなければなりません。自身の厚生年金加入による将来の受給額底上げ、民間保障の適切な最適化、そして何より長く働き続けられるスキルと健康の確保こそが、不透明な年金改革を乗り切るための唯一確実な処方箋となります。 (出典: 中 高齢 寡婦 加算(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。