退職前にやるべきこと完全解説!損しない手続きと2026年最新ルール
会社を辞めると決断した瞬間、多くのビジネスパーソンは解放感に包まれます。しかし、感情の高ぶりに任せて無計画に最終出社日を迎えると、その後に待ち受ける公的手続きや税金の支払いで想定外の損失を被るケースが後を絶ちません。退職にまつわる法制度や社会保険の仕組みは複雑を極め、知っているか知らないかという情報の差だけで、手取り額に数十万円単位の開きが生じる現実が存在します。
2026年の労働市場では、雇用保険法の一部改正に伴う失業手当の給付制限期間短縮など、退職者を取り巻くセーフティネットの運用が大きく変化しています。転職先がすでに決まっている人も、一度立ち止まってキャリアを再考する人も、在職中に着手すべき重要タスクを論理的に整理しておくことが、経済的・心理的な自立を果たすための絶対条件です。本稿では、損をしないための制度設計の真実と、現場で起きているリアルな実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税の一括徴収や社会保険の切り替え選択を誤ると、翌月の手取りがゼロに近づくリスクがあり、事前の試算が必須である。
- 要点2:2026年の法改正により自己都合退職の失業給付制限が原則1ヶ月へ短縮されたものの、離職票の迅速な回収と受給要件の確認が遅れれば受給開始は先送りとなる。
- 要点3:有給消化や業務引き継ぎ、在職中の信用力活用(クレカ作成・ローン等)を戦略的に進めることで、退職後の生活防衛とキャリア移行を有利に進められる。
【真相解明】退職前にやることを怠ると手取りで大損する?噂の背景と実額シミュレーション
ネット上の掲示板やSNSで囁かれる「退職手続きを怠ると手取りで大損する」という警告は、決して大げさな脅しではありません。背景にある最大の要因は、「住民税の徴収タイミング」と「健康保険の選択ミス」、そして「未消化の有給休暇の放置」です。
まず直面するのが住民税の壁です。給与から天引き(特別徴収)されている住民税は、前年の所得に対して課税されています。退職する月が1月から5月の場合、地方税法の規定に基づき、退職月から5月分までの住民税残額が一括で最後の給与や退職金から天引きされます。たとえば毎月2万5,000円を納付していた人が1月末に退職した場合、1月〜5月分の合計12万5,000円が一気に差し引かれる計算です。これを知らずにいると、最後の給与明細を見て「手取りが数万円しかない、あるいはマイナスになった」と愕然とすることになります。
さらに深刻なのが有給休暇の扱いです。労働基準法第39条が保障する年次有給休暇は、労働者に与えられた正当な権利ですが、会社側には「退職時に余った有休を買い取る法定義務」はありません。20日間の有給を残したまま「引き継ぎが忙しいから」と諦めて退職した場合、月給30万円(日給換算で約1万5,000円)の社員であれば、実質的に約30万円分の労働対価を自ら放棄したことと同義になります。知恵袋や口コミサイトに投稿される後悔の声の多くは、こうした事前知識の欠如から生じています。

【時系列で徹底整理】退職手続きの流れと後悔ゼロに導くスケジュール表
退職をスムーズに進めるためには、感情任せではなく、逆算したスケジュール管理が不可欠です。退職交渉から最終出社日、そして退職後の公的手続きまでの標準的なタイムラインを把握しておかなければなりません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 意思表示の時期 | 民法上は2週間前、就業規則は1〜2ヶ月前指定が多い | 希望退職日の1.5〜2ヶ月前 | 業務引き継ぎと有休消化を両立させる現実的ライン |
| 住民税の納付方法 | 1〜5月退職は一括徴収、6〜12月は普通徴収選択可能 | 月額2万〜4万円前後(前年年収による) | 退職月の手取り急減に備えた生活資金の確保が必須 |
| 健康保険の移行 | 任意継続(最長2年)vs 国民健康保険の二者択一 | 退職後20日以内の申請期限 | 前年所得が高い層は任意継続の上限設定を活用すべき |
| 失業給付制限期間 | 2026年現行:自己都合退職で原則1ヶ月(要件あり) | 待期期間7日+給付制限1ヶ月 | 受給までのハードルが下がり、無収入期間の短縮が可能 |
| 信用力の活用 | クレジットカード新規発行、各種ローン、賃貸契約 | 在職期間中(退職届提出前推奨) | 退職後は審査通過難易度が跳ね上がるため最優先事項 |
転職活動と退職準備の同時進行を行う場合、特に見落としがちなのが個人の「信用力」です。会社員という身分を離れると、どれほど貯蓄があっても新規のクレジットカード作成や住宅ローンの本審査、賃貸住宅の入居審査の難易度が劇的に上がります。これらは「退職の意思を伝える前」にすべて完了させておくのが鉄則です。
【権利と実務】有給消化の申請理由と円満退職の切り出し方|心理的バウンダリーの重要性
会社を辞める際、最も精神的エネルギーを消費するのが直属の上司への切り出し方です。ここで失敗すると、陰湿な引き止めや過大な業務の押し付けに遭い、円満退職から程遠い泥沼にはまることになります。
円満退職の切り出し方における鉄則は、「最初の相談相手を直属の上司に限定すること」、そして「不満ではなく未来志向の決定事項として伝えること」です。「給与が低い」「人間関係が嫌だ」といった現職への不満を退職理由に挙げると、上司側は「待遇を改善するから残れ」「配置換えを検討する」と引き止めの口実を見出してしまいます。「自身のキャリアプランに基づき、挑戦したい新たな道が定まった」と伝えることで、個人的な決意として交渉の余地を狭める構成が有効です。
また、有給消化の権利と申請理由に関しても、法的な境界線を正しく理解する必要があります。労働基準法上、有給休暇を取得する際に具体的な理由を会社に告げる義務はありません。「私用のため」という記載だけで法的には十分です。会社側には「時季変更権」が認められていますが、これは他の時期に有給を与える余地がある場合にのみ行使できる権利です。退職日を超えて時期を変更することは不可能なため、退職日までの全日数を使った有休消化に対して会社側は時季変更権を行使できません。
ここで求められるのが、組織社会学でいう「心理的バウンダリー(境界線)」の確立です。日本の職場環境では、「自分が休むと周囲に迷惑がかかる」「引き継ぎが終わらないのに有休を取るのは無責任だ」という罪悪感(ギルト・トリップ)を労働者に植え付ける同調圧力が働きがちです。しかし、業務の代替要員を確保するのは経営・管理職の責務であり、一従業員が自らの法定権利を犠牲にして背負うべき問題ではありません。引き継ぎ計画を文書で明確に示しつつ、「権利は行使する」という毅然とした境界線を引く姿勢が、結果として双方の余計な摩擦を防ぎます。

【2026年最新版】失業保険給付の受給条件と退職給付金制度の変更点
次の就職先を決めずに退職する場合の生命線となるのが、雇用保険の基本手当(失業保険)です。2026年の法制度下において、退職者が必ず押さえておくべき変更点と基本ルールを整理します。
自己都合退職の場合、従来は2ヶ月から3ヶ月に及ぶ給付制限期間が設けられており、退職後しばらく無収入に耐えなければならない構造が問題視されていました。しかし、労働移動の円滑化とリスキリング支援を目的とした法改正の流れを受け、2026年現在では自己都合退職の給付制限期間が原則1ヶ月に短縮される運用が定着しています。さらに、離職前や離職後に自発的な教育訓練(リスキリング)を受講する場合など、一定の要件を満たせば給付制限そのものが解除される特例も拡充されました。
失業保険給付の受給条件をクリアするためには、原則として「離職の日以前2年間に、被保険者期間が通算して12ヶ月以上あること」が必要です。ただし、倒産・解雇等だけでなく、病気や残業過多による体調不良、心身の限界で退職を余儀なくされた場合は「特定理由離職者」や「特定受給資格者」と認定される可能性があり、その場合は「離職の日以前1年間に通算6ヶ月以上」の被保険者期間で受給が可能になります。
ここで多発しているのが、「離職票の発行時期とトラブルの真相」です。ハローワークで手続きを行うには、会社から送付される「離職票(1・2)」が必須となります。法律上、会社は退職者の希望があれば退職後10日以内にハローワークへ手続きを行い、離職票を交付する義務があります。しかし現場では、「事務処理が遅れている」「担当者が不在」といった理由で手元に届くまで3週間から1ヶ月以上放置されるトラブルが後を絶ちません。
離職票が届かなければ、どれほど給付制限期間が短縮されても受給申請(求職の申込み)そのものができません。退職届を提出する段階で「離職票の発行を希望する旨」を書面で明確に伝え、退職後2週間を過ぎても届かない場合は、会社を管轄するハローワークに直接相談して指導・催促を要請する段取りを把握しておくべきです。
【徹底比較】健康保険任意継続と国民健康保険・年金・住民税の落とし穴
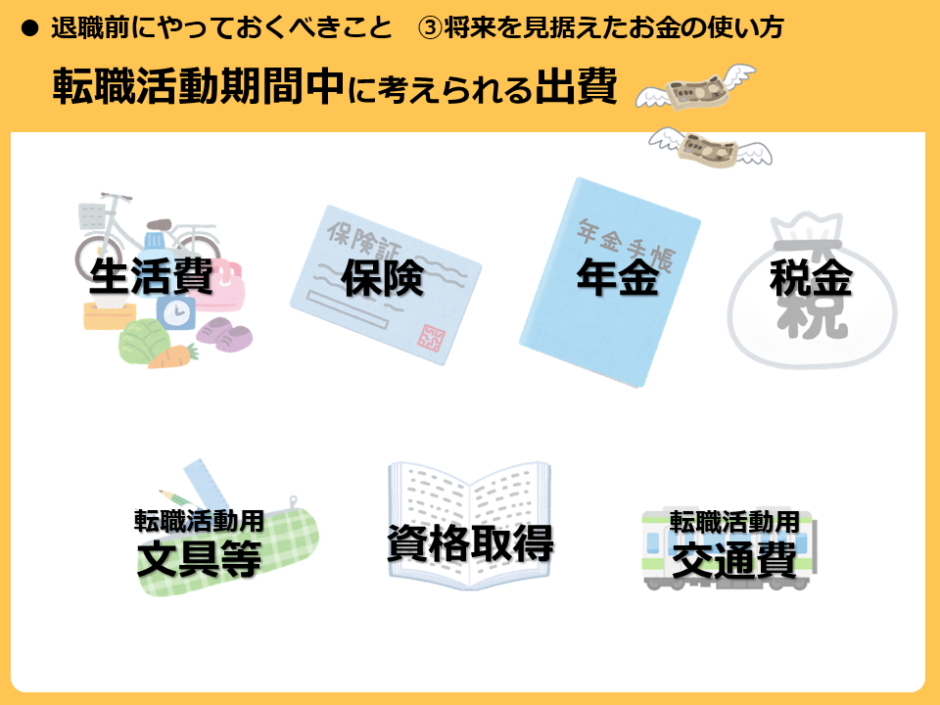
退職直後に突きつけられる公的手続きのなかで、最も金銭的インパクトが大きいのが「健康保険の選択」と「年金・税金の切り替え」です。何も考えずに窓口に行くと、数万円から十数万円の無駄な支出を強いられます。
退職後の健康保険には、主に次の2つの選択肢が存在します。
- 健康保険任意継続:在職中の健康保険組合に個人で最長2年間加入し続ける制度。
- 国民健康保険:居住地の市区町村が運営する保険制度に加入する制度。
在職中、健康保険料は会社と折半(労使折半)でしたが、任意継続を選ぶと全額自己負担となるため、保険料の額面は単純計算で約2倍に跳ね上がります。これだけを聞くと「任意継続は損」と思われがちですが、ここに大きな制度上の罠が存在します。任意継続の保険料には「各健康保険組合が定める上限額(標準報酬月額の上限)」が設定されている点です。これに対し、国民健康保険料は前年の所得全額をベースに計算され、上限額が非常に高く設定されています。
つまり、前年の年収が比較的高かった層(目安として年収500万〜600万円以上)の場合、全額自己負担になっても「任意継続」を選んだ方が月額数千円〜数万円安くなるケースが多発します。逆に、退職前の給与が低かった場合や、扶養家族がいない単身者は国民健康保険の方が安くなる傾向にあります。任意継続の申請期限は「資格喪失日(退職日の翌日)から20日以内」という厳格な縛りがあるため、退職前に健保組合の窓口で任意継続時の試算額を確認し、役所の国保窓口でシミュレーションを行って比較検討を済ませておく必要があります。
年金切り替え手続きの詳細についても看過できません。厚生年金から国民年金第1号被保険者への切り替えは、退職日から14日以内に市区町村役場で行う必要があります。配偶者を扶養に入れていた場合、その配偶者も第3号被保険者から第1号被保険者への種別変更が必要となり、2人分の国民年金保険料(1人あたり月額約1万7,000円台)の負担が発生します。失業によって納付が著しく困難な場合は、過去の所得要件に基づく「国民年金保険料の免除・納付猶予制度」の申請も退職前の知識として頭に入れておくべき重要ファクトです。
【実態検証】利用者の生の声と現場目線で見えたリアル|返却物と引き継ぎ
ネット上の相談窓口や現場の退職支援サービスに寄せられるトラブル事例を検証すると、最終出社日当日の実務処理の甘さが、後日の思わぬ紛争に直結している現実が浮き彫りになります。
特に注視すべきは「業務引き継ぎ書の作成手順」です。引き継ぎ書を単なる業務マニュアルと混同している退職者が目立ちますが、現場で機能する引き継ぎ書には以下の3要素が必須となります。
- 定常業務のスケジュールとフロー:日次・週次・月次で発生するタスクの処理手順と関係部署。
- 現在進行中の案件ステータス:各案件の進捗度、残課題、取引先キーマンの連絡先と過去の経緯。
- トラブル時のエスカレーション先と資料格納場所:社内サーバーのパス、各種権限のアカウント情報。
これらをGoogleドキュメントや社内Wiki、PDF等の誰でも閲覧可能な形式で残し、後任者および直属の上司へメールで受領確認を取っておくことが極めて重要です。エビデンスを残さずに口頭や雑なメモだけで済ませると、退職後に「引き継ぎが不十分で損害が出た」と執拗に私用携帯へ連絡が入る原因となり、心理的ストレスを引きずることになります。
さらに、会社返却物リストと私物回収の徹底もトラブル防止の生命線です。
- 会社返却物:健康保険証(最終出社日または退職日に返却)、社員証・入館証、名刺(自身のもの・取引先から受領したもの)、社給スマートフォン・PC、通勤定期券、制服・備品、業務関連の全データ・書類。
- 会社から受け取る書類:年金手帳(基礎年金番号通知書)、雇用保険被保険者証、源泉徴収票(退職後送付)、離職票(退職後送付)、退職証明書(必要に応じて請求)。
現場取材で散見される深刻なトラブルとして、社給PC内の私的データ消去を怠ったことによるプライバシー流出や、逆に業務データを個人のクラウドストレージにバックアップしたまま持ち出し、後日「不正競争防止法違反」や「機密情報漏洩」として会社から警告を受けるケースがあります。私物と社有財産の境界線は、最終出社日までにデジタルデータを含めて完全に精算しておかなければなりません。
【プロの結論】キャリア自律の視点から見出すべき教訓
退職というイベントは、単なる組織からの離脱ではなく、労働者自身が自己の人生の主権を取り戻す重大なトランジション(転換点)です。昭和から平成にかけて定着した「滅私奉公型」の組織コミットメントは崩壊し、個々人が自律的にキャリアを築く時代へと完全に移行しました。
しかし、「会社の言いなりになって消耗したまま辞める人」と「制度を熟知し、堂々と権利を行使して次のステップへ飛躍する人」の二極化が進んでいます。会社への過度な遠慮や知識不足による損失は、自己責任として自分自身に跳ね返ってきます。会社への義理やこれまでの恩義をプロフェッショナルとして引き継ぎの完遂で示しつつも、法的な権利や金銭の手続きにおいては冷徹なまでに合理的に動くこと。この二面性を持てる人こそが、退職を最大のチャンスに変えていくことができます。
【退職 前 に やる こと】に関するよくある質問(FAQ)
Q1:退職届と退職願の違いは何ですか?提出時期はいつが適切ですか?
A1:「退職願」は会社に対して雇用契約の解除を「打診・合意」するための書類であり、会社側が承諾するまでは撤回が可能です。一方、「退職届」は労働者から一方的に契約解除を「通告」する書類で、原則として提出後の撤回はできません。円満退職を目指す場合は、まず退職希望日の1〜2ヶ月前に退職願で打診し、退職日や引き継ぎ条件が確定した後に正式な退職届を提出するのが一般的な実務手順です。
Q2:有給休暇の消化を会社から「忙しいから」と拒否された場合はどうすればいいですか?
A2:会社側に退職時の有給消化を完全に拒否する法的権限はありません。時季変更権は「他の日に有休を取得させる」ことが前提の権利であるため、退職日までの全日数を使った有休申請に対して行使することは法的に不可能です。上司が拒絶する場合は、有休消化を含めた引き継ぎ完了計画を人事部やコンプライアンス窓口に直接提出し、客観的な記録を残して交渉してください。
Q3:退職後に健康保険証が手元にない空白期間、病院にかかるにはどうすればいいですか?
A3:退職日の翌日から元の保険証は使用できなくなります。国民健康保険や任意継続の新しい保険証が届くまでの間に医療機関を受診する場合は、一時的に全額自己負担(10割)で医療費を支払い、後日新しい保険証が届いた段階で役所または健保組合の窓口に領収書を添えて「療養費支給申請」を行えば、自己負担分を除いた7割相当額が還付されます。
Q4:住民税を一括徴収されると給与の手取りがゼロになりそうな場合、変更できますか?
A4:1月1日から4月30日までに退職する場合、地方税法第321条の5第2項の規定により、原則として残額の一括徴収が会社側に義務付けられており、原則として本人の希望で普通徴収へ切り替えることはできません(5月退職の場合は当月分のみ天引き)。ただし、最後の給与や退職金の受取額が一括徴収すべき住民税額を下回る場合に限り、会社が市区町村へ異動届を提出することで、差し引ききれなかった分を「普通徴収(個人納付)」に切り替える運用となります。退職月に手取りが大幅に減る、あるいは不足分を現金納付する必要があるかどうかは、事前に人事・労務担当者へ試算を依頼してください。
まとめ:自律的キャリアへの第一歩|後悔しない退職のために
退職前にやるべきタスクは、上司への意思表示から有休消化、引き継ぎ書の作成、そして各種公的手続きの比較・選択に至るまで、極めて多岐にわたります。これらを一つずつ確実に遂行していくプロセスは、自分自身の生活とキャリアを守るための実務訓練に他なりません。
重要なのは、事前のシミュレーションと客観的な情報収集です。住民税や健康保険の制度を理解し、2026年現在の最新雇用ルールをフルに活用すれば、金銭的な不安を最小限に抑え、精神的な余裕を持って次のステージへと踏み出すことが可能です。準備を怠って後悔を残すのか、すべてをコントロールして爽快なスタートを切るのか。その分水嶺は、退職日を迎える前の論理的な準備の積み重ねにあります。 (出典: 退職 前 に やる こと(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。